Homeloop rachat maison : délais, prix et fiabilité du service
Publié par : Éléonore Caradec — Rédactrice spécialisée en immobilier
Homeloop propose de racheter directement certaines maisons, avec une offre d’achat comptant annoncée sous 48 heures. Le service peut convenir si vous privilégiez une vente prévisible à la recherche du prix le plus élevé. Mais une offre rapide ne signifie pas que vous recevrez l’argent sous deux jours : le compromis, les formalités et l’acte chez le notaire prennent plus de temps.
Avant de choisir, comparez le montant net que vous toucherez, les engagements écrits de l’acheteur et votre calendrier. Homeloop a aussi connu un redressement judiciaire en 2022, suivi d’une reprise : ce passé mérite d’être pris en compte, sans conclure à lui seul à la fiabilité financière actuelle de l’entreprise.
Homeloop rachat maison : de quoi parle-t-on ?
Le rachat direct repose sur l’iBuying : une entreprise estime un logement, propose de l’acheter pour son propre compte, puis envisage de le revendre. Elle prend à sa charge le risque de ne pas le revendre immédiatement ou au prix espéré. Ce risque, ainsi que ses coûts, pèse sur le prix qu’elle peut proposer au propriétaire.
Homeloop présente également une vente accompagnée, destinée à chercher un acquéreur. Les deux offres ne répondent pas à la même logique : dans le premier cas, l’entreprise se présente comme acheteur ; dans le second, un tiers doit encore être trouvé. Une estimation ou un échange avec un expert ne signifie donc pas, à lui seul, que votre maison sera rachetée.
Comment se déroule le rachat d’une maison ?
- Estimation en ligne. Vous décrivez le logement et obtenez une première estimation gratuite. Elle donne un ordre d’idée, pas nécessairement le prix auquel l’entreprise s’engagera à acheter.
- Échange sur votre projet. Un expert discute avec vous de vos contraintes, notamment du délai souhaité et de votre objectif de prix.
- Visite du bien. Un expert se déplace pour apprécier ses caractéristiques et affiner l’estimation.
- Proposition. Homeloop présente une offre adaptée au projet : rachat comptant ou accompagnement vers une vente. Pour le rachat, l’entreprise annonce une offre sous 48 heures.
- Compromis puis acte définitif. Si vous acceptez les conditions, la vente suit son parcours juridique jusqu’à la signature chez le notaire. Le prix est versé lors de la réalisation de la vente, selon les modalités de l’acte.
Préparez dès le départ votre titre de propriété, les informations sur les travaux réalisés et les diagnostics disponibles. Un dossier complet facilite les échanges avec l’acheteur et le notaire. Il ne supprime pas les formalités nécessaires avant la signature définitive.
Que valent les 48 heures annoncées ?
Ce délai concerne la réception d’une offre, pas le paiement du prix. Il faut distinguer l’estimation initiale, la proposition d’achat, la signature du compromis et celle de l’acte définitif. Une transaction Homeloop achevée en 70 jours a aussi été évoquée ; ce chiffre donne un repère, pas une garantie pour votre maison.
La préparation du dossier, les démarches du notaire et la date convenue pour libérer le logement influencent le calendrier. Si vous devez acheter ailleurs, retenez une date de signature réaliste plutôt que le seul délai de réponse annoncé.
Combien coûte la rapidité ?
Le prix de rachat peut être inférieur à celui qu’un particulier accepterait après une commercialisation classique. Ce n’est pas une décote fixe : le montant dépend notamment du bien et de l’offre proposée.
Pour comparer, partez de deux montants nets, et non de deux prix affichés. Côté rachat, prenez le prix de l’offre et retirez les frais explicitement laissés à votre charge. Côté vente classique, estimez un prix de vente plausible, puis retirez les frais qui vous reviendraient, notamment les honoraires lorsqu’ils sont à la charge du vendeur.
| Exemple fictif | Rachat direct | Vente classique |
|---|---|---|
| Prix envisagé | 240 000 € | 260 000 € |
| Frais supportés par le vendeur dans l’exemple | 0 € | 10 000 € |
| Montant net comparé | 240 000 € | 250 000 € |
Dans cet exemple, la différence est de 10 000 € nets, et non de 20 000 €. Elle représente le montant auquel le vendeur renonce pour choisir le rachat, si la vente classique aboutit effectivement au prix envisagé. Les chiffres sont purement illustratifs : ils ne décrivent ni une offre Homeloop ni des frais habituels garantis.
Avant de signer, faites apparaître séparément le prix, les éventuels honoraires et toute somme restant à votre charge. Comparez aussi les dates de disponibilité des fonds : un prix supérieur ne résout pas forcément un besoin de trésorerie urgent.
Le paiement comptant rend-il la vente sûre ?
Une offre comptant signifie que l’acheteur n’annonce pas un achat dépendant de l’obtention d’un prêt. Le rachat est présenté avec une offre ferme, sans condition suspensive de financement ni délai de rétractation de l’acheteur. C’est un avantage face au risque qu’un particulier ne décroche pas son crédit.
Honoraires et mandat de vente immobilière : ce qu’il faut savoir | Découvrez les règles et modalités de paiement des honoraires lors d’une vente immobilière.
Comptant ne veut pas dire immédiat. Le paiement intervient dans le cadre de la vente notariée, et non simplement parce qu’une offre a été acceptée. De plus, l’absence de condition de financement ne supprime pas nécessairement les autres conditions prévues dans les documents : leur rédaction détermine les engagements de chacun.
La signature chez le notaire apporte un cadre à la transaction et au versement du prix.
Homeloop est-il fiable après son redressement ?
Homeloop a connu un redressement judiciaire en 2022, dans un contexte de remontée des taux et de ralentissement immobilier. L’entreprise a ensuite été reprise par Benedic Immobilier. Ce parcours montre que le modèle de rachat rapide reste exposé au coût du financement et aux difficultés de revente.
Ni la reprise ni le redressement passé ne permettent de prédire le sort d’une vente proposée aujourd’hui. Pour apprécier une offre concrète, concentrez-vous sur les éléments suivants :
- l’identité de la société qui figure comme acheteur dans l’offre et dans le compromis ;
- le prix exact et les frais restant à votre charge ;
- les conditions qui permettent encore à l’une ou l’autre partie de ne pas conclure ;
- la date envisagée pour la signature et la remise du prix ;
- la cohérence entre la proposition commerciale et les documents soumis à la signature.
Faites examiner ces documents par votre notaire avant de vous engager. C’est particulièrement utile si votre prochain achat dépend du produit de la vente.
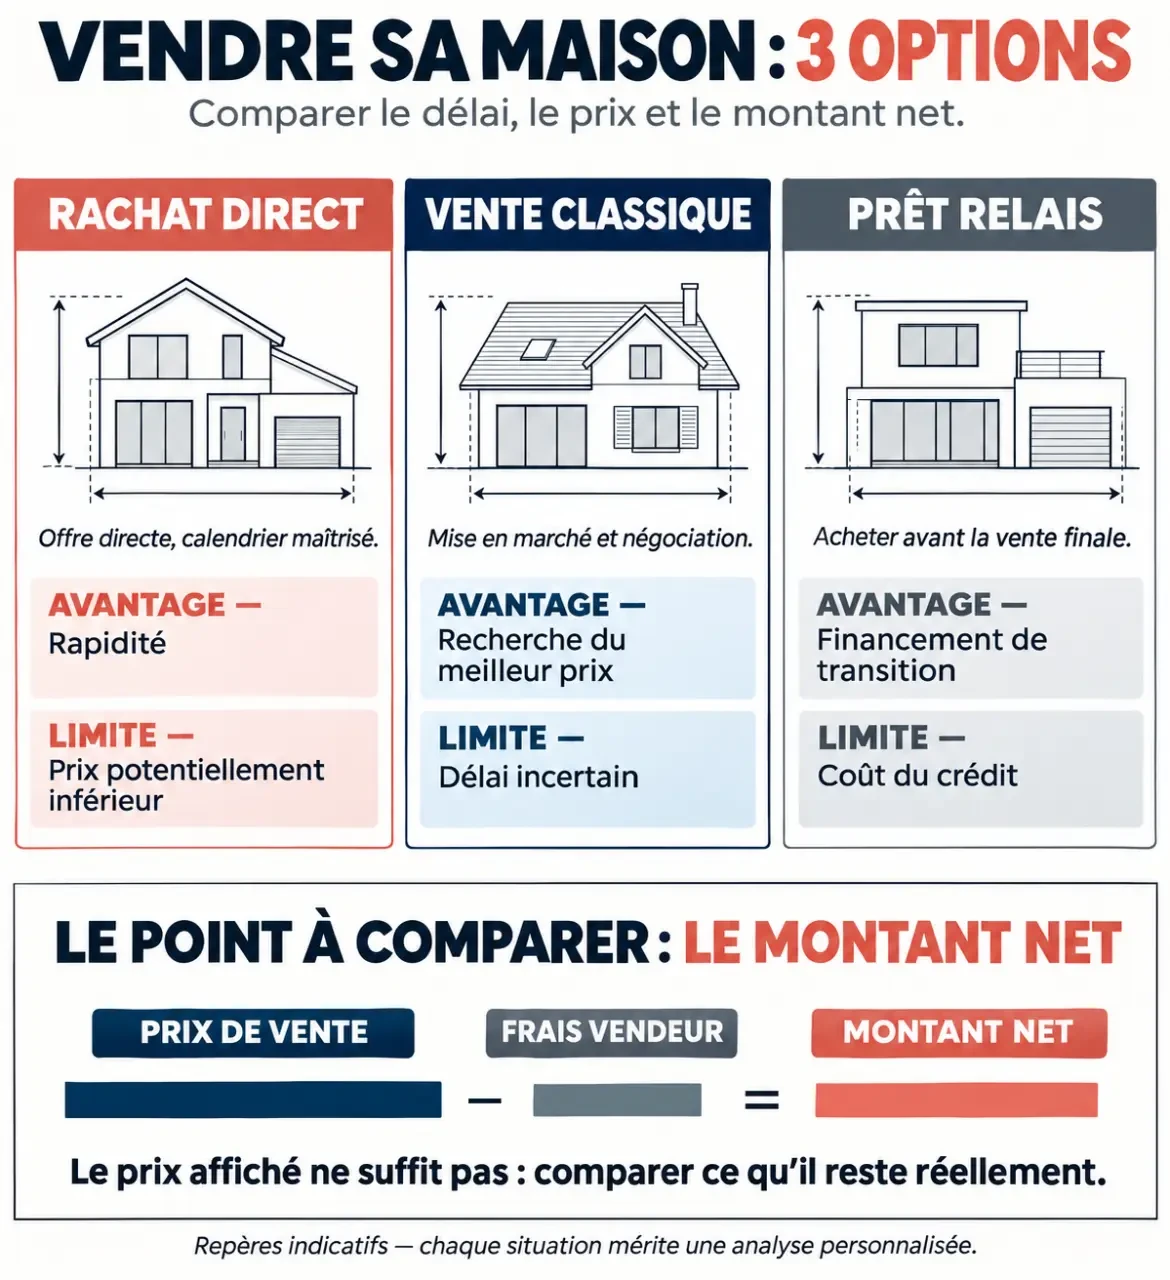
Rachat direct, vente classique ou prêt relais ?
| Solution | Ce qu’elle apporte | Sa limite principale |
|---|---|---|
| Rachat direct | Un acheteur identifié et une offre annoncée rapidement. | Un prix potentiellement inférieur à celui d’une vente sur le marché. |
| Vente classique | La possibilité de chercher le meilleur prix auprès de plusieurs acheteurs. | Le délai pour trouver un acquéreur et le risque lié à son financement. |
| Prêt relais | Une avance bancaire pour acheter avant d’avoir vendu. | Un crédit à rembourser, avec un coût et une vente qui reste à réaliser. |
Une vente classique peut prendre plusieurs mois. Un repère de 70 à 90 jours est parfois avancé, mais il ne garantit ni la date à laquelle un acheteur sera trouvé ni celle à laquelle le prix sera encaissé. Le prix demandé, l’état de la maison et le marché local influencent la durée.
Le prêt relais ne rachète pas votre maison. Il sert à financer la transition entre deux achats, en attendant la vente de votre logement actuel. Il peut vous laisser davantage de temps pour chercher un acquéreur, mais ajoute le coût et les contraintes d’un crédit. Le rachat direct peut éviter ce besoin si la vente se conclut avant votre nouvel achat ; il faut alors comparer son prix net au coût du financement et au prix espéré sur le marché.
Dans quelles situations le rachat est-il pertinent ?
Cette solution mérite d’être étudiée si une mutation impose un départ rapproché, si une séparation rend utile un calendrier clair, ou si les héritiers souhaitent vendre une maison reçue en succession. Elle peut aussi aider à organiser un nouvel achat sans attendre de trouver un particulier.
Elle est moins évidente si vous disposez de temps et pouvez supporter plusieurs mois de commercialisation. Dans ce cas, une mise en vente classique peut donner accès à davantage d’acheteurs.
Questions fréquentes sur le rachat de maison Homeloop
Toutes les maisons sont-elles éligibles ?
Le rachat est proposé pour certaines maisons : la localisation, les caractéristiques et l’état du bien entrent dans son évaluation, et une estimation en ligne ne vaut pas engagement de rachat. Il faut par ailleurs être propriétaire du bien ; en cas d’indivision (couple, héritiers), tous les indivisaires doivent consentir à la vente.
Une offre ferme garantit-elle que la vente aboutira ?
Elle traduit un engagement sur les termes indiqués, mais sa portée dépend de son contenu et des actes qui suivent. Une offre sans condition de prêt écarte le risque lié à l’obtention de ce prêt ; elle ne rend pas inexistantes d’éventuelles autres conditions écrites.
Puis-je choisir la vente accompagnée plutôt que le rachat ?
Homeloop présente les deux possibilités. La vente accompagnée cherche un acquéreur et ne procure donc pas d’emblée la même certitude sur l’identité de l’acheteur, le prix final ou la date de vente.
- Homeloop rachat maison : délais, prix et fiabilité du service - 16 novembre 2026
- F2 : combien de chambres et quelles pièces sont comptées ? - 15 novembre 2026
- Loi Lagleize 2025 : est-elle en vigueur et que prévoit-elle ? - 14 novembre 2026


