Achat en viager occupé : la décote ne garantit pas une bonne affaire
Publié par : Éléonore Caradec — Rédactrice spécialisée en immobilier
L’achat en viager occupé permet de devenir propriétaire d’un logement à une valeur réduite en contrepartie de son occupation par le vendeur. Vous versez généralement un capital initial, puis une rente à vie, sans pouvoir habiter ou louer immédiatement le bien. L’intérêt de l’opération dépend donc autant du prix négocié que de votre capacité à financer une durée inconnue.
Vous achetez le bien, mais pas son usage immédiat
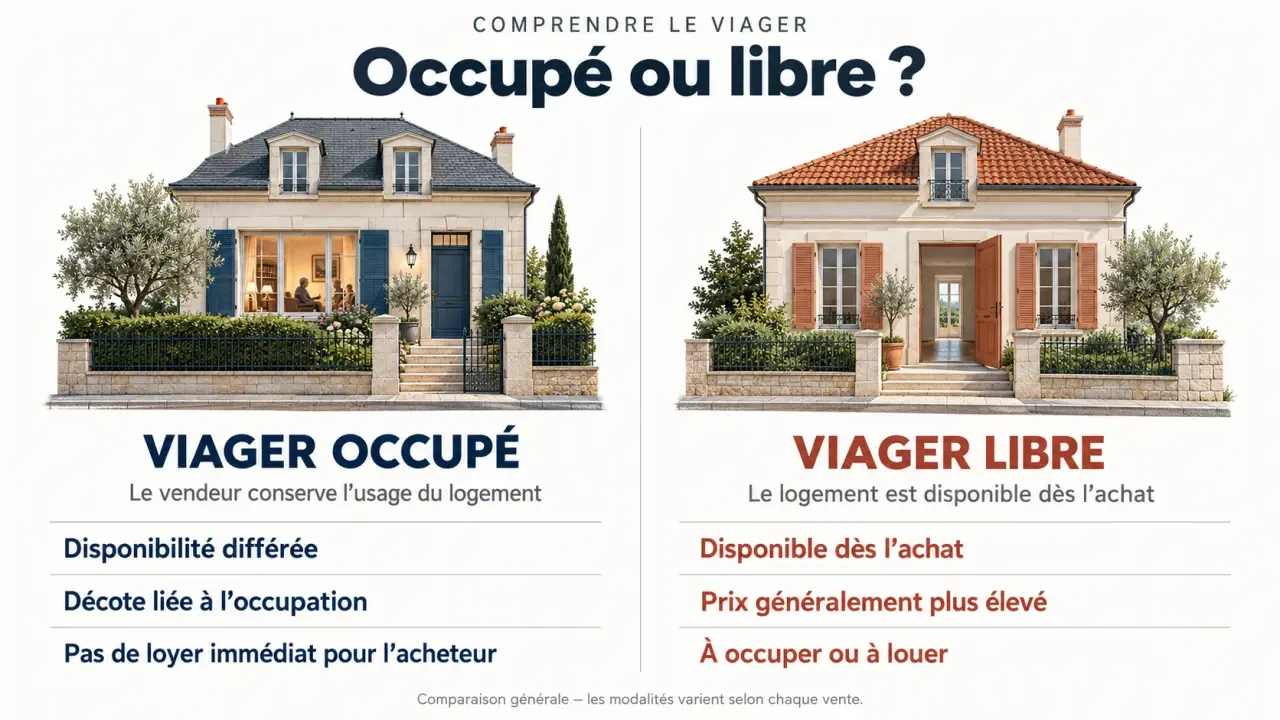
Dans un viager occupé, le vendeur, appelé crédirentier, conserve généralement un droit d’usage et d’habitation (DUH). L’acquéreur, ou débirentier, devient propriétaire à la signature de l’acte authentique, mais doit respecter ce droit. Il ne peut ni s’installer dans le logement ni le mettre en location pendant son exercice.
Estimer le coût cumulé d’un viager occupé
Saisissez les principales données financières pour obtenir une estimation du coût total selon plusieurs durées de versement.
Résultats de l’estimation
—
Scénario court
——
Scénario intermédiaire
——
Scénario long
——
Cette formule est majoritaire : Costes Viager indique qu’elle représente 83 % des volumes du viager, tandis que Bonjour Senior évoque plus de 80 % des transactions viagères. Sa popularité ne signifie toutefois pas qu’elle convient à un acheteur ayant besoin de se loger prochainement.
Le droit conservé par le vendeur change vos possibilités
Le DUH est un droit personnel : le vendeur peut habiter le logement, mais ne peut pas le louer à un tiers sur le seul fondement de ce droit. Certains contrats réservent plutôt un usufruit, qui autorise notamment la location. La nature exacte du droit réservé doit donc être vérifiée dans l’acte, et non déduite du seul intitulé de l’annonce.
| Point comparé | Viager occupé | Viager libre |
|---|---|---|
| Usage du logement | Différé jusqu’à l’extinction du droit réservé | Disponible dès l’achat, selon la situation du bien |
| Valeur retenue | Réduite pour tenir compte de l’occupation | Sans décote liée à une occupation réservée au vendeur |
| Revenus locatifs immédiats | Non pour l’acquéreur | Possibles si le bien est loué |
| Durée de versement | Liée à la vie du ou des crédirentiers | Également liée à la vie du ou des crédirentiers |
Décomposer le prix avant de regarder la rente
Une mensualité attractive ne suffit pas à apprécier une offre. Le calcul part de la valeur vénale du logement libre, estimée à partir de son emplacement, de son état et du marché local. On déduit ensuite la valeur du droit d’occupation pour obtenir la valeur occupée servant à structurer l’opération.
Bouquet, décote et rente répondent à des logiques différentes
Le bouquet est la somme payée comptant à la signature. Il n’est pas obligatoire, mais reste fréquent. La part de la valeur occupée qui n’est pas réglée par ce bouquet sert à déterminer la rente, selon un calcul actuariel intégrant notamment l’âge du vendeur, son espérance de vie statistique et les droits réservés. Un bouquet plus élevé réduit généralement la rente, à paramètres identiques.
Demandez un calcul écrit précisant la valeur libre, la valorisation de l’occupation, le barème utilisé et les modalités de revalorisation de la rente. Pour un viager sur deux têtes, vérifiez également les conditions de réversion : le décès d’un vendeur ne met pas nécessairement fin aux versements.
La décote agit comme un aimant : elle attire le regard vers l’écart avec le prix du marché et peut faire oublier les flux futurs. Pour neutraliser cet effet, séparez votre analyse en deux colonnes : le patrimoine acquis et la trésorerie engagée. Un logement bien situé peut rester intéressant patrimonialement tout en imposant une rente incompatible avec votre budget. Une bonne valeur d’achat ne compense pas une capacité de paiement insuffisante.
Le coût final reste inconnu à la signature
Votre dépense totale comprend le bouquet, les rentes effectivement versées, leur éventuelle indexation, les frais d’acquisition et les charges vous revenant. La décote rémunère une privation d’usage ; elle ne constitue pas une remise garantissant une rentabilité. Il faut aussi prévoir les travaux nécessaires lors de la récupération du logement.
Faire préciser les événements qui changent vos droits
La vente doit être signée chez le notaire et reposer sur un aléa réel : la durée de vie du vendeur ne doit pas être connue à l’avance. Le notaire sécurise le cadre juridique, mais son intervention ne supprime ni le risque financier ni l’incertitude sur la date de disponibilité.
Décès et départ du vendeur ne produisent pas les mêmes effets
Comme le précise Service-Public.fr, la vente peut être privée d’effet si le vendeur décède dans les 20 jours suivant sa signature d’une maladie dont il était atteint au moment de la vente. Ce délai ne signifie pas qu’un décès serait automatiquement prévisible avant son expiration ou toujours sans conséquence après : l’absence d’aléa peut aussi être examinée au regard des circonstances.
Un départ en EHPAD ne libère pas automatiquement le logement au profit de l’acheteur. Il faut vérifier les modalités de renonciation au droit réservé et de restitution du bien. Une clause peut prévoir une majoration de la rente en cas de libération anticipée. La récupération des clés ne signifie donc pas nécessairement l’arrêt des paiements.
Charges et impayés doivent être encadrés
Faites détailler la répartition de la taxe foncière, des charges de copropriété, de l’entretien, des grosses réparations et des assurances. Les règles applicables dépendent notamment du droit conservé et des stipulations contractuelles. Une formule orale comme « chacun paie sa part » ne suffit pas à prévenir un litige.
L’acte peut protéger le vendeur par une sûreté et une clause résolutoire en cas d’impayés. Le défaut de paiement peut ainsi conduire à la résolution de la vente selon les conditions prévues. Demandez au notaire d’expliquer précisément les conséquences sur les sommes déjà versées.
Tester votre capacité à attendre avant de vous engager
L’achat en viager occupé répond surtout à une logique patrimoniale de long terme. Il peut convenir si vous disposez d’une épargne mobilisable et de revenus réguliers, sans dépendre du logement pour habiter ou percevoir rapidement des loyers. À l’inverse, il s’accorde mal avec une date impérative de déménagement ou un budget déjà tendu.
Avant toute offre, faites établir plusieurs projections : une durée de versement courte, une durée intermédiaire et une durée nettement plus longue. Intégrez l’indexation prévue, les charges et une réserve pour travaux. Le scénario défavorable doit rester supportable sans compter sur une hausse du marché immobilier.
- Vérifiez le bien : diagnostics, état général, copropriété, travaux votés et prévisibles.
- Contrôlez la valorisation : prix libre cohérent et calcul explicite du droit d’occupation.
- Relisez les clauses sensibles : indexation, réversion, libération anticipée et impayés.
- Anticipez votre sortie : conditions de revente et sort de votre obligation de paiement.
- Préservez une réserve : le bouquet ne doit pas absorber toute votre épargne disponible.
Une revente reste envisageable, mais elle n’efface pas automatiquement vos engagements envers le crédirentier : faites vérifier les conditions de cession et les garanties subsistantes. La bonne décision consiste à acheter un bien dont vous souhaitez réellement devenir pleinement utilisateur, avec une rente que vous pouvez assumer durablement, sans miser sur une libération rapide.
- Achat en viager occupé : la décote ne garantit pas une bonne affaire - 23 octobre 2026
- Extension de maison à Toulon : gagner de la place sans subir la chaleur estivale - 22 octobre 2026
- Monter un mur en parpaing : la première rangée décide de sa stabilité - 21 octobre 2026
Articles qui pourraient vous intéresser :
 Réhabilitation de bâtiments anciens à Paris : 4 défis techniques pour réussir vos travaux
 Prix d’une surélévation de maison de 40m2 : coûts, techniques et faisabilité
 Clos et couvert : 2 conditions de décence et les étapes pour sécuriser un chantier
 IAD avis négatif : accompagnement, parrainage et signaux d’alerte avant de signer