Premier achat immobilier : quelle aide de l’État pour réduire le coût du crédit ?
Publié par : Éléonore Caradec — Rédactrice spécialisée en immobilier
Pour un premier achat immobilier, l’aide de l’État prend surtout la forme de prêts réglementés et d’avantages fiscaux, plutôt que d’une somme versée librement sur votre compte. Le prêt à taux zéro peut compléter votre financement, tandis que d’autres dispositifs facilitent l’accès à certains logements. Votre éligibilité dépend notamment de vos revenus, du bien choisi et de sa localisation.
Le bon réflexe consiste à vérifier les aides avant de signer un compromis : elles peuvent modifier votre budget, mais aussi les conditions à prévoir pour obtenir votre financement.
Premier achat et primo-accession : vérifier votre situation avant tout
Acheter pour la première fois ne suffit pas à ouvrir automatiquement un droit à une aide. Chaque dispositif possède ses propres conditions. Pour le prêt à taux zéro, ou PTZ, la notion de primo-accédant correspond généralement au fait de ne pas avoir été propriétaire de sa résidence principale pendant les deux années précédant l’offre de prêt, sous réserve des exceptions prévues.
Vous pouvez donc, dans certaines situations, avoir déjà possédé un logement et être considéré comme primo-accédant. À l’inverse, une personne qui n’a jamais acheté ne recevra pas nécessairement un PTZ : ses ressources ou les caractéristiques du projet peuvent l’exclure.
Les critères qui déterminent réellement l’accès aux aides
Avant de chercher un montant, réunissez les éléments qui permettent d’étudier votre dossier. Les plafonds et les règles de calcul ne sont pas identiques d’un dispositif à l’autre, et la composition du ménage compte autant que les revenus.
- Les ressources du foyer, avec les avis d’imposition demandés pour le dispositif concerné.
- Le nombre de personnes destinées à occuper le logement.
- La commune du bien, qui peut déterminer une zone réglementaire.
- La nature de l’opération : logement neuf, ancien, travaux ou accession encadrée.
- L’usage du logement, les principales aides à l’accession visant la résidence principale.
Les règles pouvant évoluer, faites confirmer votre éligibilité au moment du montage du dossier. Une simulation indicative ne constitue ni un accord bancaire ni une garantie de financement.
Le PTZ : diminuer les intérêts, sans financer tout l’achat
Le prêt à taux zéro est un prêt aidé par l’État dont vous remboursez le capital sans payer d’intérêts sur cette part du financement. Il vient en complément d’un autre prêt et, éventuellement, de votre apport. Ce n’est donc ni une subvention ni un financement intégral du logement.
Son montant dépend notamment des ressources du ménage, du nombre d’occupants, de la localisation et du coût de l’opération retenu dans les limites réglementaires. Les catégories de logements éligibles et les conditions applicables doivent être vérifiées pour votre projet précis.
Neuf et ancien : ne pas présumer de l’éligibilité du bien
Dans l’ancien, le PTZ peut être soumis à des conditions de localisation et à un programme de travaux répondant aux exigences du dispositif. Un simple rafraîchissement ne suffit pas nécessairement. Il faut étudier les dépenses admissibles, leur importance dans l’opération et les justificatifs à produire avant de retenir ce financement.
Pour un achat neuf, faites également vérifier les conditions en vigueur à la date de votre demande. Une annonce mentionnant « éligible PTZ » ne préjuge pas de votre situation personnelle : le logement et l’emprunteur doivent tous deux satisfaire aux critères.
Le différé de remboursement mérite une lecture attentive
Selon votre situation, le remboursement du PTZ peut commencer après une période de différé. Ce décalage facilite parfois les premières années, mais la dette reste à rembourser. Demandez un échéancier regroupant tous les prêts pour voir la mensualité totale lorsque le remboursement du PTZ débute.
Comparez aussi les frais annexes et l’assurance éventuellement demandée. L’absence d’intérêts sur le PTZ ne signifie pas que l’ensemble du financement est sans coût, ni que la banque est tenue d’accepter votre dossier.
Les autres dispositifs à examiner selon le logement et vos revenus
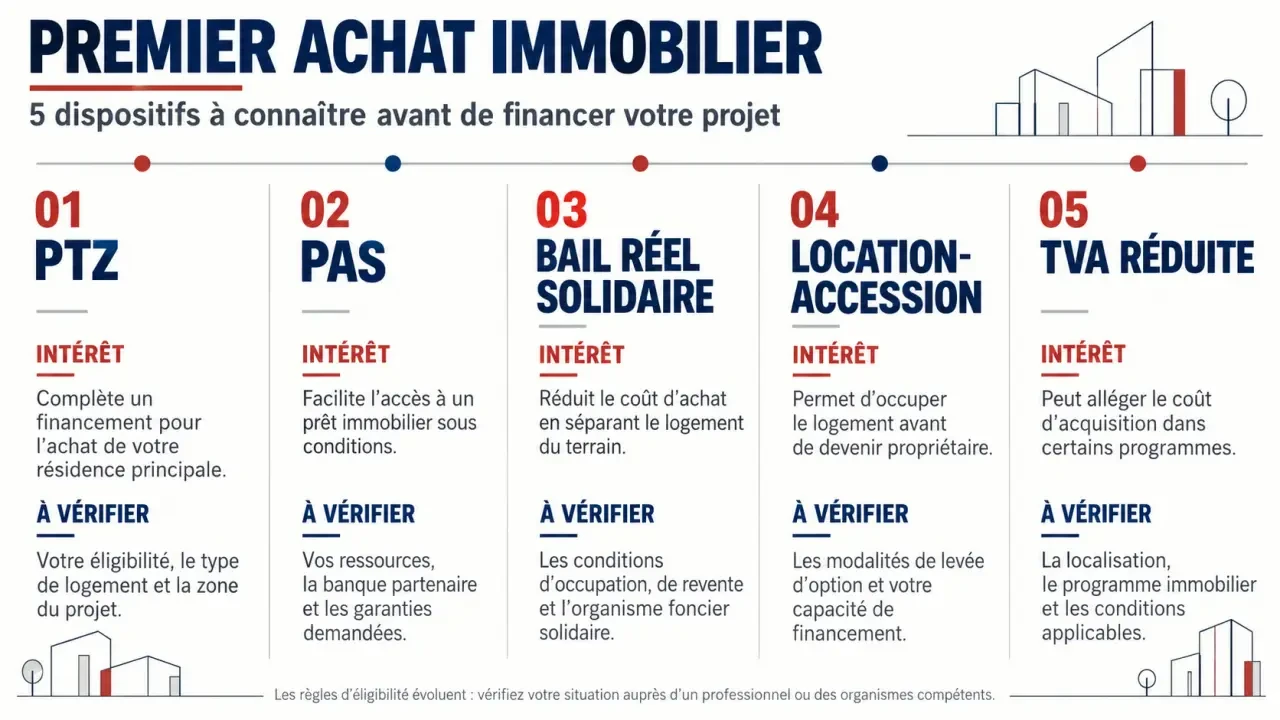
Le PTZ est souvent le premier dispositif recherché, mais il n’est pas le seul. Certains mécanismes portent sur le crédit, d’autres sur le prix d’acquisition ou sur la manière de devenir propriétaire. Ils ne répondent donc pas au même besoin.
| Dispositif | Intérêt principal | Point à vérifier |
|---|---|---|
| Prêt d’accession sociale, ou PAS | Financer une résidence principale avec un prêt réglementé sous conditions de ressources | Taux proposé, frais, garanties et opérations admissibles |
| Bail réel solidaire, ou BRS | Acheter le logement en dissociant le bâti du terrain | Redevance foncière, plafonds de ressources et conditions de revente |
| Location-accession, notamment PSLA | Accéder progressivement à la propriété dans une opération encadrée | Conditions de levée d’option, prix et protections contractuelles |
| TVA réduite dans certaines opérations | Réduire le prix fiscal de logements répondant à des critères précis | Localisation, ressources et obligations d’occupation |
Le PAS n’est pas automatiquement moins cher qu’un prêt immobilier classique : comparez les offres sur leur coût global, pas seulement sur leur appellation. Le BRS, lui, implique une redevance liée au foncier et une revente encadrée. Son prix d’achat doit donc être lu avec ces obligations.
Les aides locales et les prêts d’Action Logement peuvent également compléter un projet, mais ils ne doivent pas être confondus avec une aide directement accordée par l’État. Leur disponibilité dépend du territoire, de votre situation professionnelle et des règles propres à chaque organisme. Un cumul est parfois possible, jamais à présumer.
Calculer le budget réel, au-delà du montant des aides
Une aide intéressante ne rend pas forcément un achat soutenable. Votre enveloppe doit intégrer le prix du logement, les frais d’acquisition, les éventuels frais d’agence à votre charge, la garantie du crédit, les frais de dossier et les travaux. Prévoyez aussi les dépenses de déménagement et une réserve pour les imprévus.
Regardez également la part du budget qui reste dans l’ombre des simulations : taxe foncière, charges de copropriété, entretien et trajets supplémentaires. Un logement moins cher, mais éloigné du travail ou situé dans une copropriété ayant de gros travaux à prévoir, peut absorber l’économie obtenue grâce au prêt aidé. Comparez le coût mensuel de la vie dans le logement, pas uniquement la mensualité du crédit.
Demandez à la banque deux simulations comparables, avec et sans les dispositifs mobilisables. Conservez la même durée et les mêmes hypothèses lorsque c’est possible, puis examinez :
- la mensualité totale à chaque phase du remboursement ;
- le coût du crédit, assurance comprise ;
- l’épargne restante après la signature ;
- les contraintes d’occupation, de location ou de revente.
Une aide peut imposer des obligations pendant plusieurs années. Si une mobilité professionnelle ou une mise en location est envisageable, faites préciser les conséquences avant de vous engager.
Les démarches à engager avant de signer
Commencez par une consultation auprès de l’ADIL, qui propose une information gratuite et neutre sur le logement. Elle peut vous aider à identifier les dispositifs correspondant à votre situation et à distinguer les aides nationales des possibilités locales.
Préparez ensuite un dossier cohérent : pièces d’identité, avis d’imposition, justificatifs de revenus, relevés bancaires, situation des crédits en cours et éléments concernant le bien. Pour un achat avec travaux, ajoutez des devis suffisamment détaillés pour permettre l’examen de leur admissibilité.
- Faites vérifier les aides potentielles avant d’arrêter votre budget d’achat.
- Sollicitez plusieurs établissements, car tous ne distribuent pas les mêmes prêts réglementés et leurs offres diffèrent.
- Faites relire l’avant-contrat par le notaire pour que la condition suspensive de financement corresponde au montage envisagé.
- Attendez les validations nécessaires avant d’engager des dépenses dont le financement dépend d’une aide.
Pour un premier achat immobilier, la bonne aide est celle qui réduit réellement le coût de votre projet sans fragiliser votre trésorerie ni contrarier vos projets futurs. L’objectif n’est pas d’accumuler les dispositifs, mais d’obtenir un financement lisible, supportable et adapté au logement que vous allez habiter.
- Premier achat immobilier : quelle aide de l’État pour réduire le coût du crédit ? - 2 novembre 2026
- Définition d’un loft : un ancien atelier, pas seulement un appartement ouvert - 1 novembre 2026
- Enlever de la colle sur une fenêtre PVC : commencer par l’huile, garder l’acétone pour la fin - 31 octobre 2026
Articles qui pourraient vous intéresser :
 Maisons mitoyennes : une décote de 10 à 15 % et 4 règles d’or pour bien cohabiter
 Prescription acquisitive de 10 ans : comment devenir propriétaire avec un juste titre
 Usufruitier et nu-propriétaire : qui a le droit d’accéder au logement ?
 Titre de propriété : 6 mois d’attente et 5 points pour prouver votre possession