Conseils pour un achat immobilier : éviter le budget trop juste et les engagements mal protégés
Publié par : Éléonore Caradec — Rédactrice spécialisée en immobilier
Un achat immobilier se sécurise avant de signer : en fixant un budget qui laisse une réserve, en vérifiant le logement au-delà de son apparence et en encadrant précisément le financement. Le bon réflexe consiste à avancer avec des preuves — transactions comparables, diagnostics, devis, documents de copropriété — plutôt qu’avec les seules assurances du vendeur.
Fixer un budget qui reste confortable après l’achat
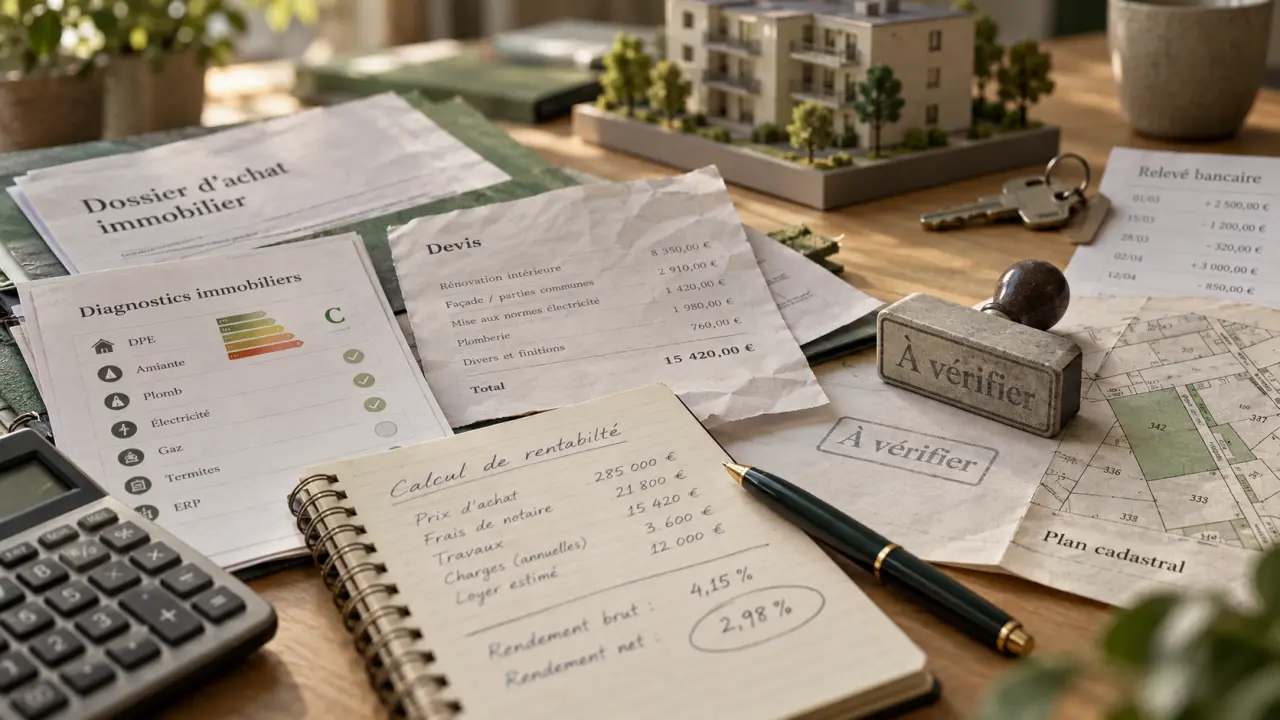
Commencez par définir l’usage du bien : résidence principale, résidence secondaire ou investissement locatif. Classez ensuite vos critères entre indispensables et négociables : localisation, transports, surface, accessibilité, extérieur, calendrier. Pour un investissement, ajoutez les contraintes de location et les dépenses qui subsisteront même sans locataire.
Estimer le coût global d’un achat immobilier
Renseignez vos montants pour obtenir une estimation du coût de l’opération, du financement et des dépenses mensuelles. Les montants sont indicatifs et doivent être confirmés par votre banque ou votre notaire.
Prix et frais d’acquisition
Apport et dépenses initiales
Paramètres du crédit
Dépenses récurrentes
Résultats estimatifs
Calcul : (mensualité de crédit avec assurance + charges de crédit existantes) / revenus mensuels. Cet indicateur ne constitue pas une décision bancaire et un seuil de 35 % ne garantit pas l’obtention du prêt.
Le calcul de la mensualité applique la formule publique d’un prêt amortissable à échéances constantes : M = C × [t(1+t)n] / [(1+t)n − 1], avec un taux mensuel égal au taux annuel divisé par 12. L’assurance est estimée ici sur le capital emprunté initial. Les résultats ne tiennent pas lieu d’offre de prêt ; faites confirmer les montants par votre banque et votre notaire.
Faire valider le financement avant les visites
Une simulation doit intégrer revenus, crédits en cours, apport personnel, taux, durée et assurance emprunteur. Le taux d’endettement est en principe limité à 35 %, assurance comprise, avec des possibilités de dérogation encadrées : ce plafond n’est ni un droit au crédit ni une mensualité forcément confortable. Examinez aussi votre reste à vivre. Comparez les offres sur leur coût total, leurs garanties et leurs conditions de remboursement, pas seulement sur le taux nominal.
Une banque ou un courtier peut préciser votre enveloppe ; un accord de principe ne vaut toutefois pas offre de prêt définitive. Préparez vos justificatifs de revenus, relevés bancaires, crédits et apport. Vérifiez également votre éligibilité au prêt à taux zéro et aux aides locales.
Distinguer prix affiché et coût réel
| Poste | Vérification à prévoir |
|---|---|
| Acquisition | Prix, honoraires d’agence et frais d’acquisition estimés par le notaire. |
| Financement | Assurance, garantie, frais de dossier et éventuel courtage. |
| Installation | Travaux sur devis, déménagement et équipements indispensables. |
| Détention | Taxe foncière, charges, énergie, assurance habitation et entretien. |
Conservez une épargne de sécurité après l’opération. Les frais d’acquisition représentent généralement environ 7 à 8 % dans l’ancien et 2 à 3 % dans le neuf, selon les caractéristiques de la vente et la fiscalité applicable. Faites confirmer le montant propre à votre dossier.
Comparer des logements sur leur usage, pas seulement au mètre carré
Le prix au m² sert de repère, mais ne résume ni la qualité du logement ni son coût futur. Consultez les transactions de la base Demandes de valeurs foncières, dite DVF, et l’outil Patrim. Comparez des biens proches par leur emplacement, leur surface, leur état, leur étage et leurs annexes. Les annonces concurrentes indiquent des prix demandés, pas nécessairement les montants finalement signés.
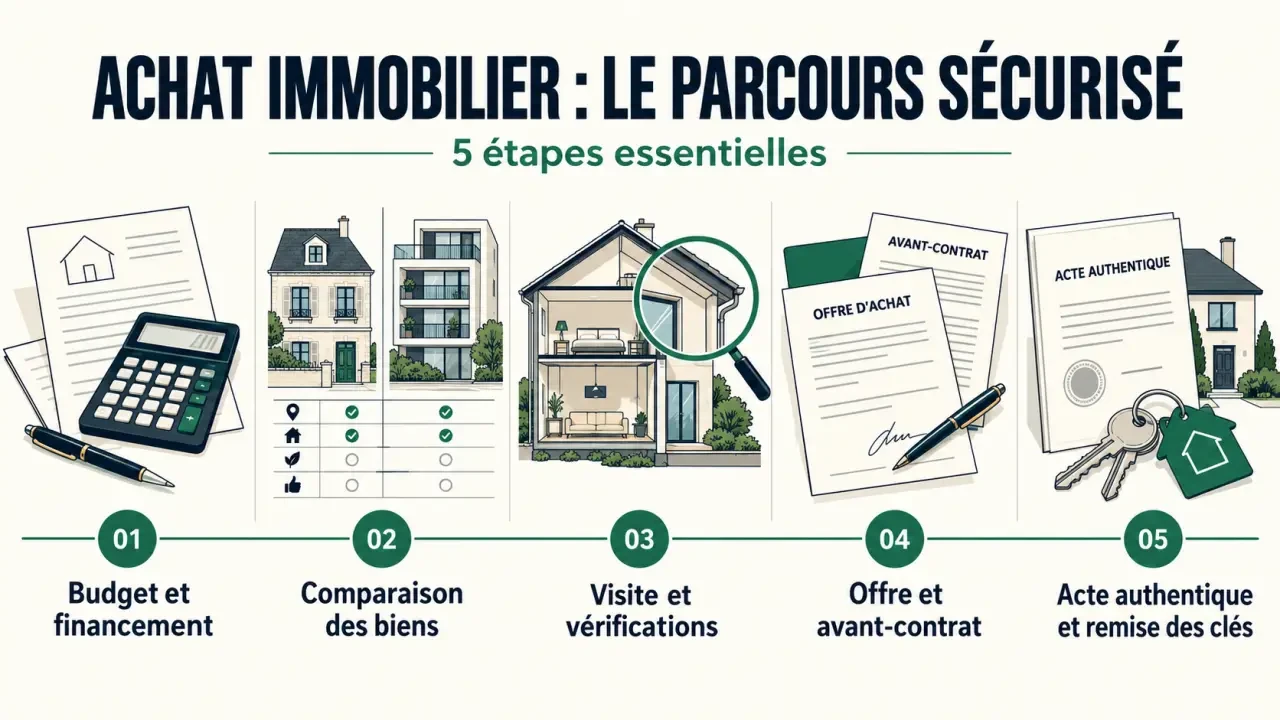
Dans l’ancien, vous pouvez apprécier un logement existant et son environnement, mais devez chiffrer sa remise en état. Dans le neuf, les frais d’acquisition sont généralement réduits et les garanties spécifiques apportent une protection, sans remplacer les contrôles. En VEFA, examinez la notice descriptive, les plans, l’échéancier des paiements, les garanties et les conditions de livraison.
Considérez le logement comme le socle de votre organisation quotidienne : où poser une poussette, faire sécher le linge, télétravailler au calme ou ranger les courses ? Dessinez vos trajets et vos zones de rangement sur le plan. Une surface généreuse mais mal distribuée peut imposer davantage de contraintes qu’un appartement plus compact. Ce test d’usage révèle des dépenses d’aménagement et des irritants invisibles dans le prix au m².
Revenez dans le quartier à différents moments. Testez les transports, observez le stationnement, les commerces, les écoles et les nuisances. Consultez aussi les projets urbains : une vue dégagée ou un terrain voisin vide ne constituent pas une garantie durable.
Transformer la visite en contrôle technique et documentaire
Hiérarchiser les défauts avant de négocier
Une peinture défraîchie ne présente pas le même risque qu’une infiltration ou une fissure évolutive. Pendant la visite, examinez toiture, façades, ventilation, fenêtres, chauffage, tableau électrique et plomberie. Demandez l’origine des traces d’humidité et les factures des travaux réalisés. En cas de doute structurel, faites intervenir un professionnel du bâtiment indépendant.
- Défauts esthétiques : chiffrez-les sans les confondre avec une rénovation lourde.
- Équipements vieillissants : obtenez des devis pour leur remplacement.
- Risques structurels ou administratifs : clarifiez-les avant tout engagement.
Consultez le dossier de diagnostic technique et le DPE avant de faire votre offre. Vérifiez les anomalies et les recommandations, ainsi que l’audit énergétique lorsqu’il est obligatoire. Ces documents ne constituent pas une expertise exhaustive et ne garantissent pas l’absence de vice caché.
Contrôler l’immeuble et la légalité des aménagements
En copropriété, demandez le règlement, les procès-verbaux des dernières assemblées générales, les charges, les informations financières et les documents relatifs aux travaux programmés. Repérez les impayés, procédures, infiltrations récurrentes et projets de ravalement. Faites préciser par le notaire la répartition des appels de fonds entre vendeur et acquéreur : elle ne se déduit pas simplement de la date du vote.
Pour une extension, des combles aménagés ou une dépendance transformée, vérifiez les autorisations et la conformité administrative. Consultez le plan local d’urbanisme en mairie pour votre propre projet. Un espace présenté comme habitable ou un agrandissement annoncé comme possible doit être vérifié, pas seulement promis.
Faire une offre dont le prix et les conditions se défendent
Construisez votre proposition à partir des ventes comparables, puis ajustez-la selon les défauts documentés et les travaux chiffrés. Évitez une baisse arbitraire : un devis, une charge importante ou une différence d’état donnent une base concrète à la discussion. Déterminez votre prix plafond avant de négocier.
L’offre écrite doit identifier le bien, préciser le prix proposé, son délai de validité, le financement envisagé et les éventuelles conditions. Une durée d’une à deux semaines est courante selon economie.gouv.fr ; choisissez surtout une échéance explicite. Ne versez aucune somme au stade de l’offre d’achat.
Une offre acceptée peut engager juridiquement : faites-la relire si sa formulation vous semble ambiguë. L’agent immobilier organise la transaction, le chasseur peut accompagner la recherche, mais le notaire reste l’interlocuteur pour sécuriser les actes. Consultez-le avant l’offre si l’achat dépend d’une autorisation, d’une revente ou d’un montage à plusieurs.
Protéger l’avant-contrat et préparer la remise des clés
Le compromis engage en principe vendeur et acheteur, sous réserve des protections prévues. La promesse unilatérale réserve le bien à l’acquéreur pendant un délai lui permettant de lever l’option. Dépôt de garantie ou indemnité d’immobilisation peuvent atteindre 10 % du prix : faites préciser leurs conditions de restitution.
L’acquéreur non professionnel d’un logement bénéficie d’un délai de rétractation de dix jours, dont le point de départ dépend de la notification régulière de l’avant-contrat. Le notaire doit vous expliquer les dates et les modalités applicables.
Si vous empruntez, vérifiez la condition suspensive de prêt : montant, durée, taux maximal et échéance doivent correspondre à vos démarches. Déposez vos demandes à temps et conservez leurs justificatifs. Un refus de prêt ne protège pas automatiquement si vous ne respectez pas la clause. Faites également prévoir, si nécessaire, une condition adaptée à l’obtention d’une autorisation d’urbanisme.
Avant l’acte authentique, effectuez une dernière visite, contrôlez les équipements inclus et organisez les virements avec le notaire. Prévoyez l’assurance habitation à la prise de possession. Lors de la remise des clés, relevez les compteurs et récupérez les documents utiles. Le notaire accomplit ensuite les formalités de publicité foncière ; l’attestation remise à la signature précède la réception du titre de propriété définitif.
- Conseils pour un achat immobilier : éviter le budget trop juste et les engagements mal protégés - 29 octobre 2026
- Devenir hôte Airbnb : calculez le revenu net avant d’ouvrir votre calendrier - 28 octobre 2026
- Commission logement social : être prioritaire ne garantit pas l’attribution - 27 octobre 2026
Articles qui pourraient vous intéresser :
 Bâtiment intelligent : 3 leviers pour réduire vos factures, optimiser le confort et garantir la conformité
 Logement conventionné ou non : 3 niveaux de loyer et impact réel sur vos aides
 Accession sociale à la propriété : 4 dispositifs pour devenir propriétaire sans apport massif
 Habitat collectif : 1100 projets et 3 leviers pour transformer le vivre-ensemble