Achat immobilier par SCI : organiser la gestion sans négliger la revente
Publié par : Éléonore Caradec — Rédactrice spécialisée en immobilier
L’achat immobilier par SCI permet d’acquérir un bien à plusieurs en organisant sa gestion et sa transmission. La société devient propriétaire ; les associés détiennent des parts sociales. Cette structure est utile pour un projet patrimonial durable, mais elle ajoute des frais, des obligations et des risques financiers. Avant de la créer, il faut comparer son intérêt avec l’achat en nom propre ou l’indivision, puis examiner le financement et la fiscalité jusqu’à la revente.
Choisir la SCI pour un projet collectif, pas pour une économie automatique
Une société civile immobilière est une personne morale distincte de ses membres, constituée avec au moins deux associés. Elle peut posséder un ou plusieurs biens. Un ou plusieurs gérants assurent son administration dans les limites fixées par les statuts. Une « SCI familiale » désigne simplement une SCI réunissant des membres d’une famille, sans régime fiscal privilégié automatique.
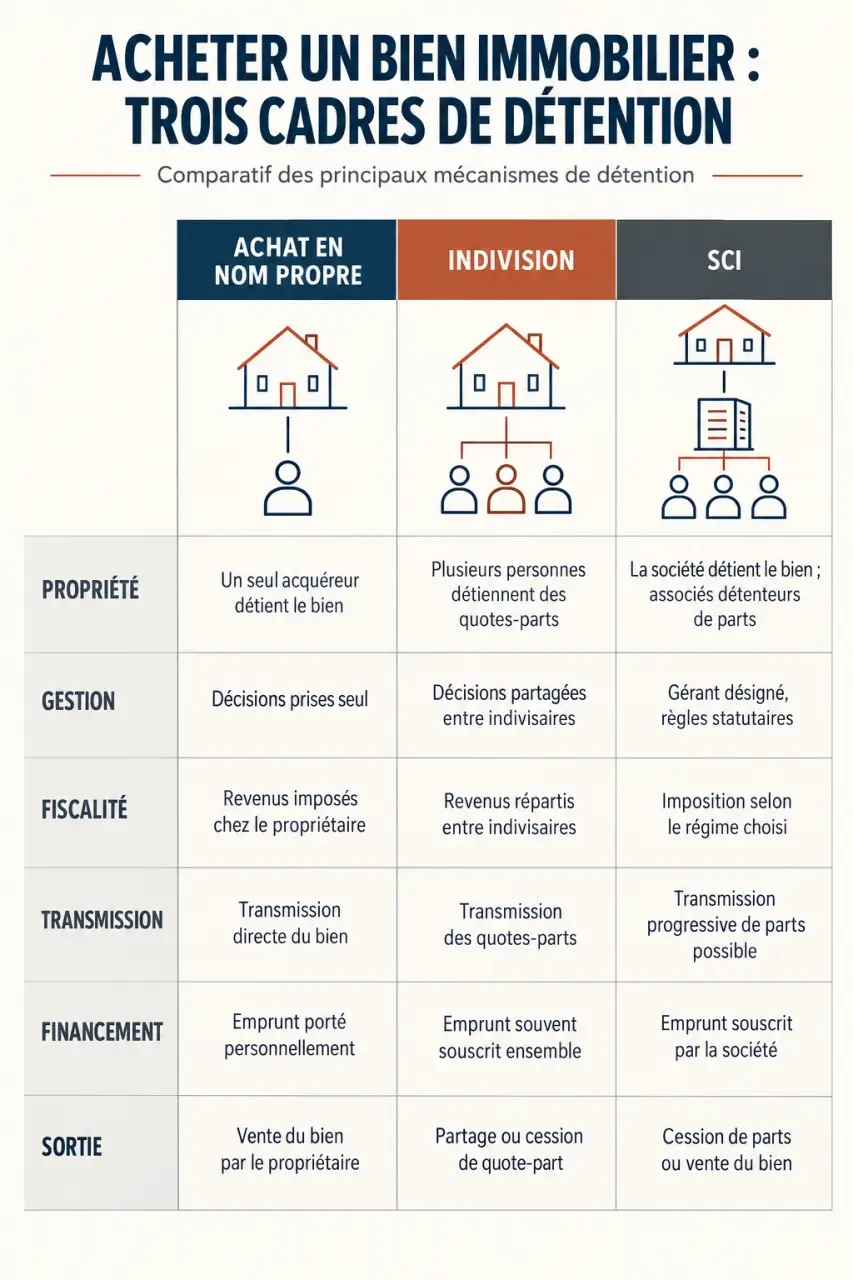
Son intérêt apparaît notamment lorsque plusieurs personnes veulent conserver un immeuble, louer des logements ou préparer une transmission. Pour un achat individuel sans objectif patrimonial particulier, la détention directe reste généralement plus simple.
| Critère | Nom propre, seul | Indivision | SCI |
|---|---|---|---|
| Propriété | Bien détenu directement | Quotes-parts du bien | Parts d’une société propriétaire |
| Gestion | Décision individuelle | Majorités légales selon les actes | Gérant et règles statutaires |
| Fiscalité locative | Selon la location | Imposition de chaque indivisaire | IR ou IS selon le régime |
| Transmission | Bien ou droits sur le bien | Quotes-parts indivises | Donation progressive de parts |
| Coûts et sortie | Pas de société à gérer | Partage parfois conflictuel | Formalités, cession de parts ou vente du bien |
En indivision, la vente du bien exige en principe l’unanimité, sauf exceptions légales ; certains actes d’administration relèvent des deux tiers des droits indivis. En SCI, les statuts organisent les décisions : une vente n’est pas automatiquement décidée à la majorité simple. Les pouvoirs du gérant et l’objet social doivent aussi être vérifiés.
Écrire les règles de gestion et de transmission avant d’acheter
Des statuts utiles précisent qui décide des travaux, autorise un emprunt ou approuve une vente. Ils organisent aussi la nomination du gérant, son remplacement et les conditions de cession des parts. Une clause d’agrément permet de contrôler l’arrivée de nouveaux associés, y compris, selon sa rédaction, certains héritiers.
Le noyau du projet n’est pas le bâtiment, mais l’accord durable entre ses propriétaires. Avant de signer, confrontez trois scénarios : un associé ne peut plus financer les travaux, un autre veut récupérer son argent, un troisième souhaite loger son enfant dans le bien. Définir les appels de fonds, la méthode de valorisation des parts et les conditions d’occupation transforme une entente familiale en organisation capable de résister aux imprévus.
Transmettre des parts sans promettre une succession sans impôt
La donation de parts permet une transmission progressive, éventuellement avec démembrement entre usufruit et nue-propriété. Chaque parent peut donner à chaque enfant 100 000 € en franchise de droits, tous les 15 ans, sous réserve des donations antérieures et des règles applicables. Cet abattement n’est pas propre à la SCI : celle-ci facilite surtout le fractionnement de la transmission. La valeur des parts doit rester justifiable.
La SCI n’efface ni les conflits ni les besoins de liquidités. Un associé peut avoir du mal à trouver un acquéreur pour ses parts. Prévoir une procédure de sortie, de retrait ou de rachat est donc aussi important que préparer l’entrée des enfants au capital.
Comparer l’IR et l’IS en intégrant la revente
À l’IR, les associés sont imposés sur leur quote-part
Une SCI exerçant une activité civile de location nue relève en principe de l’impôt sur le revenu. Chaque associé personne physique est imposé sur sa quote-part du résultat foncier, même si la trésorerie reste dans la société. Les charges déductibles et les éventuels déficits suivent les règles des revenus fonciers ; le remboursement du capital emprunté n’est pas une charge déductible.
Lors de la vente, le régime des plus-values immobilières des particuliers s’applique généralement à la fraction revenant aux associés personnes physiques concernés. La durée de détention intervient dans les abattements. Le profil des associés doit toutefois être vérifié, notamment si une société figure parmi eux.
À l’IS, l’amortissement peut réduire le résultat mais alourdir la sortie
À l’impôt sur les sociétés, la SCI peut notamment déduire les intérêts d’emprunt et amortir la construction, hors terrain. Le taux réduit est de 15 % jusqu’à 42 500 € de bénéfice lorsque les conditions légales sont remplies ; le taux normal est de 25 %. Une distribution aux associés entraîne ensuite une imposition à leur niveau.
À la revente, la plus-value est calculée à partir de la valeur nette comptable, réduite par les amortissements pratiqués. L’économie fiscale pendant la location peut donc avoir une contrepartie importante à la sortie. Comparez le résultat global : exploitation, vente et récupération des fonds.
La location meublée constitue une activité commerciale susceptible de faire basculer la SCI à l’IS, sous réserve des tolérances applicables. Pour une résidence principale, la détention en SCI mérite également une analyse : certains avantages de la détention directe ne se transposent pas automatiquement. À l’IR, une exonération de plus-value peut néanmoins être possible sous conditions pour les associés occupants.
Préparer le crédit et mesurer l’engagement personnel
La SCI peut emprunter pour acheter. La banque examine les revenus et charges des associés, les loyers attendus, l’apport, la trésorerie et les garanties. Elle peut demander une hypothèque, une assurance emprunteur et des cautions personnelles. Le capital social ne suffit donc pas à apprécier la solidité financière du dossier.
La responsabilité des associés est indéfinie, proportionnellement à leur part dans le capital, après poursuites préalables et vaines contre la société. Elle n’est pas limitée aux apports. Une caution personnelle peut créer un engagement supplémentaire selon les termes du contrat.
Le budget doit couvrir le prix, les frais d’acquisition, les travaux, les garanties bancaires et une réserve pour les imprévus. Distinguez les apports au capital des avances en compte courant d’associé : ces dernières constituent une créance sur la SCI, dont les modalités de remboursement doivent être encadrées. Vérifiez enfin que les loyers et contributions prévues couvrent les mensualités, les charges et les impôts, même en période de vacance.
Coordonner création, compromis et acte d’achat
Il est préférable d’organiser le montage avant de signer l’avant-contrat. Une SCI existante peut acheter si son objet social et les pouvoirs de son représentant le permettent. Pour une société en formation, le notaire doit sécuriser la signature et la reprise des engagements.
- Définir le projet : associés, répartition des parts, financement, usage et régime fiscal.
- Rédiger les statuts : dénomination, siège, objet, capital, gérance et décisions collectives.
- Constituer la société : organiser les apports, publier l’annonce légale et demander l’immatriculation via le guichet unique, avec déclaration des bénéficiaires effectifs.
- Sécuriser l’acquisition : financement, garanties et condition suspensive de prêt adaptée.
- Signer l’acte authentique : le gérant représente la SCI dans les limites de ses pouvoirs, avec autorisation des associés si nécessaire.
Prévoyez les frais de constitution, l’accompagnement éventuel, les déclarations fiscales et une comptabilité adaptée, particulièrement exigeante à l’IS. Le gérant doit rendre compte de sa gestion au moins annuellement et formaliser les décisions nécessaires.
Enfin, les protections d’un acquéreur particulier, notamment le délai de rétractation, ne doivent pas être présumées applicables à toute SCI : leur bénéfice dépend de sa qualification et de l’opération. Avant tout engagement, faites valider par le notaire le montage juridique et par un professionnel du chiffre la comparaison fiscale jusqu’à la sortie.
Articles qui pourraient vous intéresser :
 Garantie décennale : 10 ans de protection et réflexes pour éviter les malfaçons non couvertes
 Vente de résidence principale : les conditions pour éviter l’impôt sur la plus-value
 Article 606 du Code civil : qui paie les grosses réparations dans un bail commercial ?
 LMNP à Nice : l’amortissement, le quartier et le bon format de bien font la différence