Achat immobilier aux enchères : le prix bas ne garantit pas la bonne affaire
L’achat immobilier aux enchères peut donner accès à un logement, un immeuble ou un terrain avec un prix de départ attractif. Mais une adjudication ne fonctionne pas comme une vente classique : le bien est vendu dans son état, les délais sont courts et le budget final ne se limite jamais au montant de la dernière enchère. Une préparation rigoureuse s’impose donc avant de lever la main ou de déposer une enchère en ligne.
Comprendre les trois circuits d’achat immobilier aux enchères
Les ventes aux enchères immobilières ne suivent pas toutes les mêmes règles. Identifier le circuit concerné dès la publication de l’annonce permet de savoir qui contacter, quels documents consulter et quelles obligations respecter le jour de la vente.
Calcul du coût total d’une adjudication immobilière
Saisissez vos montants en euros. Aucun frais n’est estimé automatiquement : chaque poste est renseigné par vos soins.
Montants à prendre en compte
Coût total de l’achat
Prix d’adjudication + somme de tous les coûts annexes
Enchère maximale
Budget total disponible − somme des coûts hors adjudication
Les champs laissés vides sont comptés comme 0 €. Vérifiez les montants saisis et les éventuelles conditions applicables à votre situation.
Les ventes judiciaires au tribunal
Une vente judiciaire intervient notamment lorsqu’un bien est saisi pour rembourser des dettes. L’audience se tient au tribunal judiciaire et l’acquéreur doit généralement être représenté par un avocat inscrit au barreau du tribunal concerné. Le cahier des conditions de vente est le document central. Il précise la mise à prix, la description du bien, les servitudes, l’occupation éventuelle, les diagnostics et les frais à régler.
La procédure est rapide et engageante. Une fois adjudicataire, il n’est pas possible d’invoquer un changement d’avis ou une difficulté de financement comme dans une transaction assortie d’une condition suspensive classique. Le budget doit donc être sécurisé avant l’audience, avec une marge suffisante pour les dépenses qui ne figurent pas dans le prix d’adjudication.
Les enchères notariales et les ventes volontaires
Les notaires peuvent organiser des ventes aux enchères volontaires, souvent pour le compte de propriétaires qui souhaitent vendre dans un cadre compétitif. Ces ventes ont lieu en salle ou sur une plateforme spécialisée. Elles restent encadrées par des conditions précises, mais l’accompagnement notarial peut rendre le parcours plus lisible pour un particulier qui découvre ce mode d’acquisition.
Le vendeur peut parfois avoir fixé un prix de réserve. Une enchère élevée ne garantit donc pas systématiquement la vente si ce seuil n’est pas atteint. Ce point doit être vérifié avant de bâtir une stratégie autour du prix de départ annoncé.
Les ventes des domaines et autres organismes publics
Certains biens appartenant à l’État ou à des organismes publics sont proposés aux enchères. Il peut s’agir de logements, de locaux, de terrains ou de biens atypiques. Le règlement de vente indique les modalités de visite, de dépôt de garantie, d’enchère et de paiement. Là encore, le prix affiché n’est qu’un point de départ. L’état réel, la localisation et les charges futures déterminent la valeur de l’opération.
Avant d’enchérir, enquêter sur le bien comme un propriétaire prudent
Le principal risque de l’achat immobilier aux enchères vient d’une décision prise trop vite sur la seule promesse d’un rabais. Une visite, lorsqu’elle est possible, ne doit pas être traitée comme une formalité. Elle sert à repérer les travaux visibles et à préparer les questions qui permettront d’évaluer le bien dans son ensemble.
- Demandez si le logement est libre, occupé par un locataire ou occupé sans titre.
- Consultez les procès-verbaux d’assemblée générale si le bien est en copropriété.
- Examinez les charges courantes, les appels de fonds déjà votés et les impayés éventuels.
- Vérifiez les diagnostics, la surface, le règlement de copropriété et les servitudes.
- Évaluez les travaux avec un artisan, en intégrant les parties communes lorsqu’elles sont concernées.
- Renseignez-vous sur les règles d’urbanisme si vous envisagez une extension, une division ou un changement d’usage.
Le cahier des conditions de vente peut contenir des clauses que l’annonce résume à peine. Une parcelle enclavée, une toiture à reprendre, une procédure de copropriété ou un logement encore occupé modifient fortement le niveau de risque. Pour une vente judiciaire, il est utile de contacter l’avocat chargé de la vente pour consulter ce dossier et obtenir les informations accessibles avant l’audience.
Le marché autour du bien compte autant que le bien lui-même. Relevez les prix des ventes comparables, le niveau des loyers réellement pratiqués et le délai de revente habituel dans le quartier. Une mise à prix basse peut simplement refléter une localisation peu liquide, des travaux lourds ou une situation juridique complexe. Ces éléments doivent entrer dans le calcul avant toute enchère.
Calculer le vrai budget au-delà de l’enchère gagnante
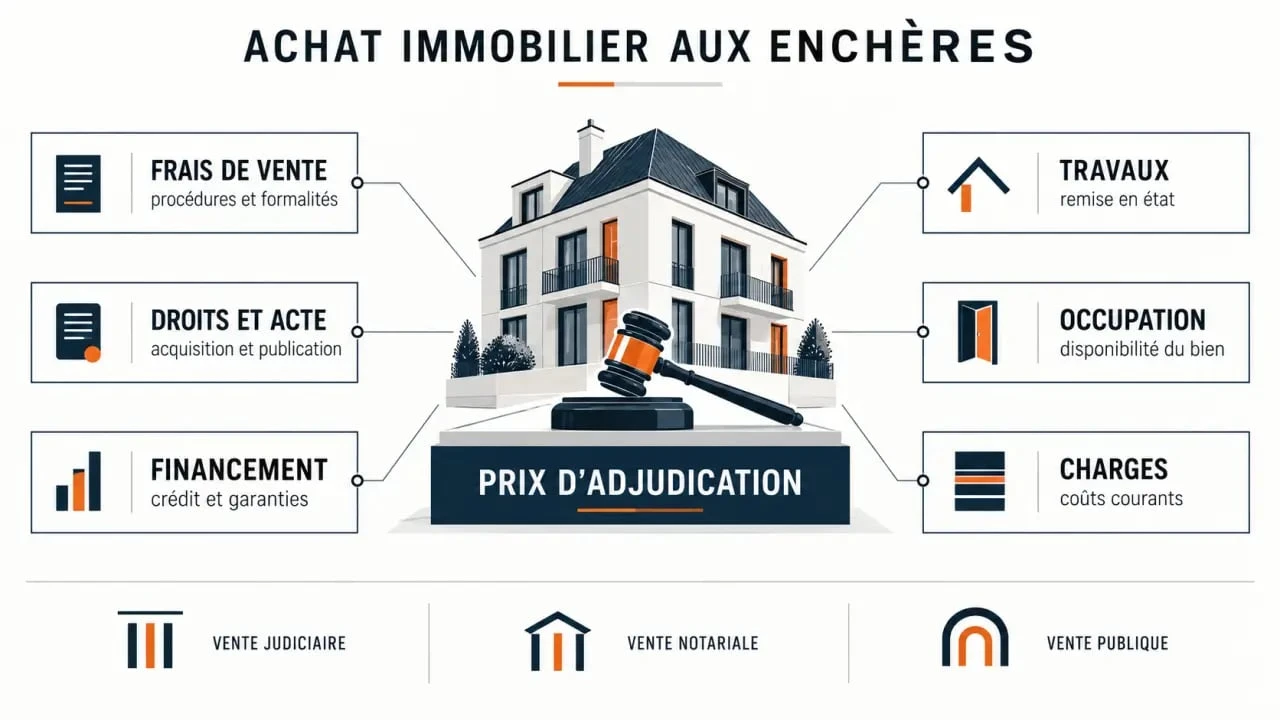
La dernière enchère n’est pas le prix total d’acquisition. Selon le type de vente, l’acquéreur doit ajouter des frais de procédure ou d’organisation, les droits et frais d’acte, les éventuels honoraires, le coût du financement, l’assurance, les travaux et les dépenses liées à l’occupation du bien.
| Poste à prévoir | Pourquoi il compte |
|---|---|
| Prix d’adjudication | Il constitue la base de l’achat, mais ne reflète pas le coût global. |
| Frais de vente | Ils peuvent comprendre des frais de procédure, de publicité, d’organisation ou de dossier selon le circuit. |
| Droits et acte | Ils doivent être intégrés au plan de financement dès le départ. |
| Travaux et remise en état | Ils sont souvent plus urgents lorsque le bien a été peu entretenu ou laissé vacant. |
| Occupation et charges | Une libération des lieux, des charges de copropriété ou des travaux collectifs peuvent peser sur la rentabilité. |
Fixez un plafond d’enchère toutes charges comprises, et non une limite fondée uniquement sur le prix affiché. Ce montant doit laisser une marge pour les imprévus techniques et les dépenses liées à l’occupation. Si le projet est financé par emprunt, demandez à la banque si elle peut respecter le calendrier propre aux enchères. Le déblocage des fonds ne suit pas toujours le rythme d’une vente immobilière ordinaire.
Cette méthode permet aussi de comparer l’opération avec une acquisition classique. Un bien acheté moins cher n’est intéressant que si l’écart reste suffisant après l’ajout des frais, des travaux et des contraintes de gestion. Le prix d’adjudication doit donc être analysé comme une composante du projet, pas comme son résultat final.
Éviter l’onde de surenchère qui fait déraper le prix
Dans une salle d’audience ou derrière un écran, chaque enchère peut modifier la perception du bien et pousser les participants à défendre une position déjà prise. Le mécanisme ressemble moins à une expertise immobilière qu’à une réaction en chaîne. Pour y résister, arrivez avec une fiche simple réunissant votre prix plafond, les frais estimés, le coût des travaux et le prix des biens comparables.
Dès que votre limite est atteinte, arrêter d’enchérir devient une décision rationnelle, pas un échec. Cette règle doit être fixée avant le début de la vente, lorsque le bien est encore évalué avec recul. La modifier sous l’effet de la concurrence revient à laisser la salle ou la plateforme décider à votre place.
Cette discipline est particulièrement utile lorsqu’un bien suscite beaucoup d’intérêt. Une salle pleine, plusieurs offres rapides ou une mise à prix très basse ne prouvent pas qu’une opération reste rentable. Elles signalent seulement que la concurrence est active. Le bon achat est celui dont les chiffres restent cohérents après l’adjudication, pas celui que l’on remporte à tout prix.
Après l’adjudication : respecter les délais et prendre possession
Remporter l’enchère ouvre une période administrative exigeante. L’acquéreur doit verser les sommes dues dans les délais fixés par les conditions de vente. Un retard peut entraîner des conséquences financières importantes et, selon la procédure, remettre la vente en cause. Conservez tous les échanges avec votre avocat, votre notaire, votre banque et votre assureur pour suivre chaque échéance.
La remise des clés n’est pas toujours immédiate, notamment si le logement est occupé. L’adjudicataire doit distinguer les situations : bail en cours, occupant sans droit ni titre, ancien propriétaire encore sur place ou bien vacant. Une expulsion éventuelle suit une procédure légale et peut allonger le calendrier. Il est imprudent de prévoir une occupation personnelle ou une mise en location immédiate sans avoir vérifié ce point dans le dossier.
Enfin, programmez rapidement les actions prioritaires : assurance du bien, relevé des compteurs, sécurisation des accès, diagnostic complémentaire si nécessaire et planification des travaux. L’achat immobilier aux enchères devient une opportunité intéressante lorsque la décote éventuelle compense réellement les frais, les contraintes et le temps de gestion. Sans cette analyse, une adjudication séduisante sur le papier peut vite devenir un investissement difficile à redresser.

- Achat immobilier aux enchères : le prix bas ne garantit pas la bonne affaire - 18 septembre 2026
- Clause suspensive d’achat immobilier : les précisions qui évitent un engagement sans financement - 17 septembre 2026
- Tarif nettoyage plafond tendu : le prix au m² dépend surtout de la toile et de l’accès - 16 septembre 2026
Articles qui pourraient vous intéresser :
 Ravalement de façade dans le 92 : comment éviter l’erreur de diagnostic qui double la facture
 Façade en pierre apparente : 3 règles d’or pour restaurer et protéger vos murs anciens
 Acheter en VEFA : 3 garanties incontournables et les réflexes pour éviter les retards
 Transformer un hangar en maison : 5 étapes clés pour réussir votre projet