Clause suspensive d’achat immobilier : les précisions qui évitent un engagement sans financement
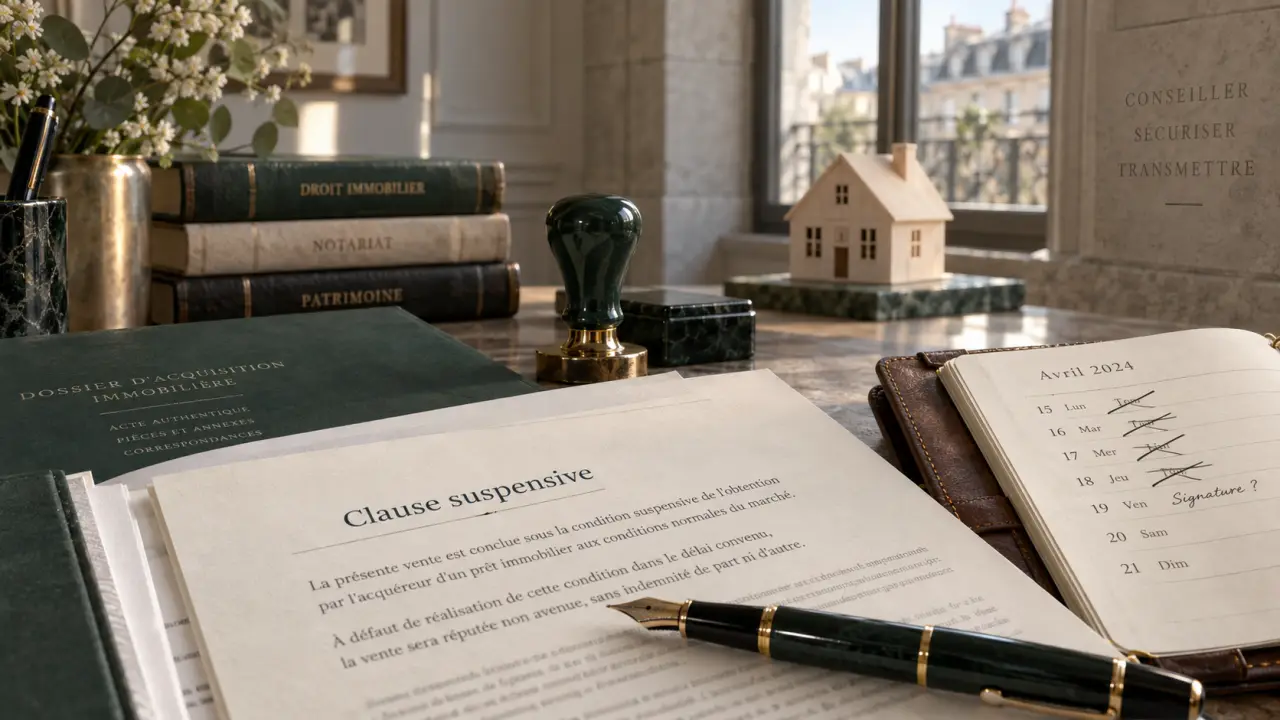
Une clause suspensive d’achat immobilier permet de signer un compromis ou une promesse de vente sans être définitivement tenu d’acheter si un événement essentiel ne se réalise pas. Elle protège l’acquéreur comme le vendeur, à condition d’être précise, réaliste et adaptée au projet. Sans condition correctement rédigée, un refus de prêt, l’échec de la vente d’un logement ou le refus d’une autorisation d’urbanisme peuvent entraîner des difficultés coûteuses et des désaccords.
À quoi sert une clause suspensive dans un achat immobilier ?
La clause suspensive, aussi appelée condition suspensive, prévoit que la vente ne deviendra définitive que si une condition déterminée se réalise dans le délai fixé. Le compromis de vente ou la promesse de vente est signé, mais ses effets restent suspendus à cet événement.
Comprendre la condition suspensive d’obtention d’un prêt immobilier | La fiche officielle explique le fonctionnement de cette condition dans une promesse de vente et les règles liées au financement par crédit immobilier.
Le cas le plus courant concerne l’obtention d’un crédit immobilier. L’acheteur s’engage à acquérir le bien sous réserve que la banque lui accorde le financement nécessaire. Si le prêt est refusé dans les conditions prévues au contrat et que l’acquéreur a effectué les démarches attendues, il peut renoncer à l’achat sans perdre l’indemnité d’immobilisation ou le dépôt de garantie versé chez le notaire ou l’agent immobilier.
Une clause suspensive n’autorise pas l’acheteur à changer d’avis après la signature. Elle doit correspondre à un risque réel, extérieur à sa seule volonté, et pouvoir être vérifiée. Sa rédaction fixe le cadre de la sortie du contrat : ce qui est couvert, les justificatifs attendus et la date à laquelle la condition doit être réalisée ou constatée comme défaillante.
Les conditions à prévoir selon votre projet d’achat
L’obtention du prêt : une protection à détailler ligne par ligne
La clause suspensive de prêt doit éviter les formulations vagues. Elle indique généralement le montant maximum emprunté, la durée du crédit, le taux maximal accepté et le délai laissé à l’acquéreur pour obtenir son offre. Ces paramètres doivent correspondre au plan de financement réel. Demander un prêt très inférieur au besoin ou fixer un taux irréaliste peut compliquer la preuve d’un refus conforme à la clause.
Lorsque l’achat est financé par emprunt, cette condition mérite une attention particulière dès l’offre d’achat. Il est prudent de conserver les simulations bancaires, les demandes déposées et les courriers de refus éventuels. L’acheteur ne doit pas provoquer lui-même l’échec de son financement en déposant un dossier incomplet ou en refusant sans raison une offre qui correspond aux critères prévus.
La vente d’un autre logement
Un propriétaire qui doit vendre son logement actuel pour financer sa nouvelle acquisition peut demander une condition liée à cette vente. Elle peut viser la signature d’un compromis, la vente définitive ou l’obtention d’un prix minimum. Le niveau de détail compte : sans prix plancher, sans date limite ou sans définition précise du bien concerné, la clause laisse place à l’interprétation.
Cette condition rassure l’acquéreur, mais elle immobilise aussi le bien du vendeur pendant plusieurs semaines. Pour être acceptée, elle gagne à s’appuyer sur des éléments concrets : mise en vente déjà engagée, estimation cohérente, calendrier de commercialisation et montant d’apport disponible même en cas de négociation sur le prix du bien vendu.
Urbanisme, travaux et situation du bien
Certains projets reposent sur un permis de construire, une déclaration préalable, un changement de destination ou la possibilité d’agrandir. Dans ce cas, la clause doit viser précisément l’autorisation attendue : nature des travaux, surface envisagée, délai d’instruction et absence de recours lorsque cette condition est nécessaire au projet.
D’autres conditions peuvent concerner l’absence de servitude particulière, la régularisation d’une extension, l’obtention d’informations sur l’assainissement ou la remise d’un document indispensable. L’objectif n’est pas d’accumuler les réserves, mais d’identifier ce qui rendrait réellement le bien impropre à l’usage ou au budget envisagé.
Une clause efficace repose sur des critères vérifiables
Une bonne clause suspensive d’achat immobilier fonctionne comme un mécanisme contractuel : chaque élément doit être cohérent avec les autres. L’événement attendu, le délai, la personne chargée des démarches, les justificatifs et la conséquence d’un échec doivent être clairement définis. Si l’un de ces éléments manque, le contrat peut continuer à produire ses effets alors que l’acquéreur pensait être protégé. Cette logique est particulièrement utile pour les projets complexes, où le prêt, la revente d’un bien et les autorisations de travaux dépendent les uns des autres.
| Élément à préciser | Pourquoi c’est important |
|---|---|
| La condition exacte | Évite qu’un simple souhait soit présenté comme une protection contractuelle. |
| Le délai de réalisation | Permet de savoir à quel moment la vente peut devenir définitive ou caduque. |
| Les montants et critères financiers | Encadre la demande de prêt et facilite la comparaison avec une offre ou un refus bancaire. |
| Les démarches exigées | Rappelle à l’acquéreur qu’il doit agir sérieusement pour faire aboutir la condition. |
| Les justificatifs à transmettre | Réduit les contestations entre vendeur et acquéreur en cas d’échec. |
Le délai doit rester compatible avec la réalité administrative et bancaire. Une échéance trop courte peut mettre l’acquéreur en difficulté, tandis qu’une échéance excessivement longue retarde inutilement le vendeur. Lorsque plusieurs conditions sont prévues, leur articulation doit aussi être relue : l’accord de prêt peut être inutile si l’autorisation de construire est refusée, tandis qu’une revente peut conditionner l’apport personnel du dossier bancaire.
Du compromis à la signature chez le notaire : le bon déroulé
La négociation des conditions commence idéalement avant l’acceptation de l’offre, puis se formalise dans l’avant-contrat. À ce stade, l’acquéreur doit expliquer son financement et ses contraintes réelles. Le vendeur peut, de son côté, demander des engagements raisonnables sur les démarches à accomplir et les délais de transmission des documents.
- Avant de signer, listez les éléments sans lesquels l’achat ne peut pas se faire : prêt, revente, permis, travaux ou documents relatifs au bien.
- Dans l’avant-contrat, faites inscrire des critères mesurables plutôt qu’une formule générale.
- Après la signature, déposez rapidement les demandes de prêt ou d’autorisation et conservez la preuve de chaque démarche.
- Avant l’échéance, informez le notaire ou le professionnel chargé du dossier de la réalisation ou de l’échec de la condition, pièces à l’appui.
- À la levée des conditions, préparez la signature de l’acte authentique et le déblocage des fonds.
Le notaire joue un rôle central à cette étape. Il vérifie les titres, les servitudes, les droits de préemption et les pièces nécessaires à la vente. Il peut aussi attirer l’attention sur une clause insuffisamment précise. Pour les points liés au crédit, à l’urbanisme ou à la copropriété, il reste utile de comparer son analyse avec celle de la banque, du courtier ou du professionnel compétent.
Les erreurs qui fragilisent la protection de l’acquéreur
La première erreur consiste à signer en pensant que toute difficulté donnera automatiquement droit à l’annulation. Seule la condition écrite, ainsi que les protections prévues par la loi selon le mode de financement, peut produire cet effet. Une promesse orale du vendeur, une estimation approximative de la banque ou un projet de travaux non étudié ne remplacent pas une clause.
La deuxième erreur consiste à sous-estimer le financement. Le montant du prêt, l’apport, les frais d’acquisition, le coût des travaux et la mensualité doivent former un ensemble cohérent. Si l’opération dépend d’un prêt, les caractéristiques prévues dans l’avant-contrat doivent refléter la demande qui sera réellement déposée.
Enfin, il ne faut pas attendre le dernier jour pour agir. Un refus bancaire reçu trop tard, un dossier de permis incomplet ou une vente mise sur le marché sans stratégie peuvent compromettre l’opération. Relire chaque condition avant la signature, puis suivre les échéances dans un calendrier partagé avec le notaire, transforme la clause suspensive en protection concrète plutôt qu’en source d’incertitude.

- Clause suspensive d’achat immobilier : les précisions qui évitent un engagement sans financement - 17 septembre 2026
- Tarif nettoyage plafond tendu : le prix au m² dépend surtout de la toile et de l’accès - 16 septembre 2026
- Rénovation énergétique à Quimper : les étapes clés pour isoler votre maison face au climat océanique - 15 septembre 2026
Articles qui pourraient vous intéresser :
 Servitude de tréfonds non déclarée : le risque invisible qui menace votre permis de construire
 Maison mitoyenne par le garage : confort acoustique, valeur immobilière et réalité technique
 Reconnaître un mur porteur : 15 cm d’épaisseur et 3 autres indices infaillibles
 Vente urgente d’une maison dans le Var : 3 leviers pour réussir sans brader votre bien