Réussir son achat immobilier en Bretagne : cadrer son budget, choisir la bonne zone et sécuriser son projet
Publié par : Éléonore Caradec — Rédactrice spécialisée en immobilier
Relu, corrigé et validé par : Celine Nicolas — Rédactrice en chef
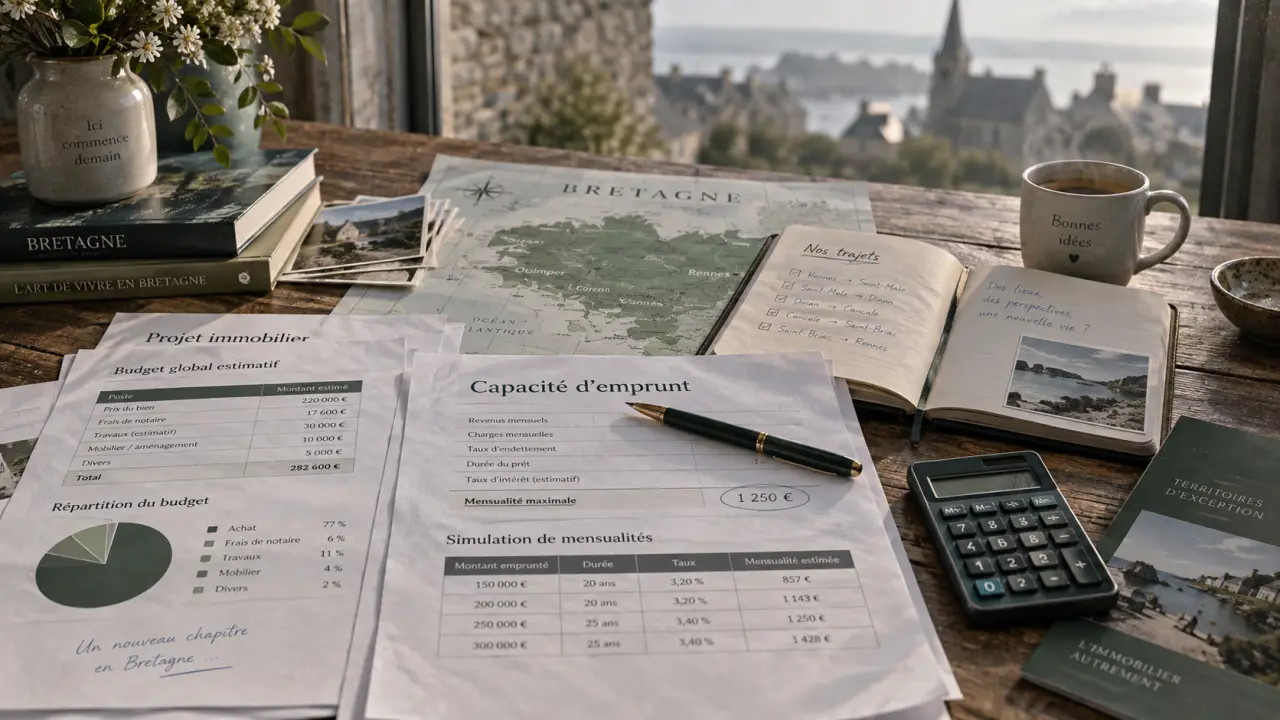
Pour réussir son achat immobilier en Bretagne, l’ordre des décisions compte autant que le bien choisi : définir un budget réellement disponible, sélectionner un territoire compatible avec son quotidien, puis vérifier chaque coût et chaque risque avant de signer. Entre littoral recherché, métropoles actives et communes rurales, la région ne forme pas un marché unique. Un projet de résidence principale, de maison secondaire ou d’investissement locatif ne répond donc pas aux mêmes critères.
Commencer par un projet chiffré, pas par les annonces
Avant les visites, posez un cadre simple : destination du logement, horizon de détention, surface nécessaire, temps de trajet acceptable et capacité à financer d’éventuels travaux. Cette première étape évite de s’attacher à un bien inaccessible ou inadapté. Un couple qui travaille à Rennes, par exemple, ne recherchera pas avec les mêmes contraintes qu’un acquéreur souhaitant une résidence secondaire près du GR34 ou qu’un investisseur visant une location longue durée.
Simulateur de capacité d’emprunt
Note : Ce résultat est indicatif. Le taux d’endettement de 35 % est un repère. La banque tient également compte du reste à vivre, de l’assurance, de la stabilité des revenus et de son propre examen du dossier.
Déterminer le budget global d’achat
Le prix affiché ne représente qu’une partie du budget. Ajoutez les frais de notaire, les frais de garantie bancaire, l’assurance emprunteur, les frais de dossier, les travaux éventuels, les taxes et les dépenses d’installation. Pour une maison ancienne, prévoyez aussi une réserve pour les interventions urgentes : toiture, chauffage, assainissement, isolation ou menuiseries. Cette marge protège le projet lorsqu’une visite plus approfondie révèle un besoin qui n’était pas visible au premier regard.
L’apport personnel contribue souvent à rassurer le prêteur et peut couvrir une partie des frais annexes. Il ne doit toutefois pas vider toute votre épargne. Conserver une trésorerie de sécurité est particulièrement utile après l’acquisition, période où peuvent s’accumuler déménagement, équipement, travaux et régularisations de charges.
Estimer sa capacité d’emprunt avec prudence
La banque examine les revenus, les charges en cours, la stabilité professionnelle, l’apport et la durée du crédit. Le taux d’endettement de 35 % constitue un repère fréquemment utilisé, mais il ne suffit pas à évaluer la solidité du projet. Le reste à vivre et la régularité des revenus doivent aussi être étudiés. Les travailleurs indépendants, les personnes en période d’essai ou les ménages aux revenus variables ont intérêt à préparer davantage de justificatifs et à anticiper plusieurs scénarios.
Demandez des simulations intégrant le taux d’intérêt, l’assurance emprunteur et les conditions de remboursement anticipé. Comparez plusieurs offres sur leur coût total, pas uniquement sur la mensualité. Allonger la durée du prêt peut alléger la mensualité, mais augmente généralement le coût du financement.
Choisir une zone bretonne selon votre vie réelle
La Bretagne offre des environnements très différents. La proximité de la mer, d’une gare, des services, d’un bassin d’emploi ou d’un établissement scolaire peut peser davantage sur la valeur d’usage du logement qu’un simple écart de surface. Prenez le temps de visiter le quartier à plusieurs moments : un samedi, un jour de semaine, le matin et en fin de journée. Vous observerez ainsi les trajets, le stationnement, le bruit et l’activité réelle du secteur.
Condition suspensive de prêt immobilier : règles et démarches | Découvrez le fonctionnement de la condition suspensive d’obtention d’un prêt dans une promesse de vente immobilière et les démarches à suivre.
| Type de secteur | Atouts principaux | Points à vérifier | Projet souvent adapté |
|---|---|---|---|
| Rennes et sa périphérie | Emploi, transports, services, vie étudiante | Temps de trajet, copropriété, stationnement | Résidence principale ou location longue durée |
| Brest, Lorient, Quimper | Villes structurées, équipements, bassins de vie | Quartier, mobilité, demande locative précise | Projet familial ou patrimonial |
| Littoral et stations | Cadre de vie, attrait touristique, proximité maritime | Saisonnalité, exposition, entretien, pression sur les prix | Résidence secondaire ou location selon le secteur |
| Communes rurales et petites villes | Surface, calme, prix parfois plus accessibles | Services, internet, assainissement, revente | Maison familiale et télétravail |
Ne pas confondre coup de cœur et accessibilité
Une commune agréable en vacances peut devenir contraignante au quotidien si les commerces, les soins, les écoles ou les transports sont éloignés. À l’inverse, une commune périphérique bien connectée peut offrir un compromis solide entre budget, surface et mobilité. Testez le trajet vers le travail ou l’école dans des conditions normales, pas uniquement lors d’une visite en dehors des heures de pointe.
Si vous envisagez une location, observez les profils réellement présents : étudiants, salariés en mobilité, familles ou vacanciers. La demande locative doit être évaluée à l’échelle du quartier, pas seulement à celle de la ville. Pour une location saisonnière, ajoutez la saisonnalité, la réglementation locale et les contraintes de gestion à votre analyse.
Lire le bien breton au-delà de sa décoration
Dans l’ancien, les visites doivent faire émerger le coût d’usage du logement. Interrogez-vous sur la qualité de l’isolation, le mode de chauffage, l’humidité, la ventilation, l’état des ouvertures et la performance énergétique. Consultez les diagnostics, mais demandez aussi les factures d’énergie disponibles, les comptes rendus de copropriété et les devis déjà réalisés lorsqu’ils existent. Ces documents permettent de rapprocher l’état apparent du bien de ses dépenses réelles.
Une graine qui germe spontanément près d’un mur, une végétation très dense au pied d’une façade ou des mousses récurrentes ne prouvent pas à elles seules un désordre. Elles peuvent néanmoins signaler un sol humide, un ruissellement mal maîtrisé ou une zone peu ensoleillée. Dans une région soumise aux pluies et aux vents, ces indices invitent à observer les gouttières, les pentes du terrain, les drains, les évacuations et les traces d’eau à l’intérieur. Ce regard sur le vivant complète les documents techniques, sans les remplacer.
Maison, appartement, neuf ou ancien : arbitrer selon vos priorités
Une maison apporte souvent de l’espace et un extérieur, mais implique davantage d’entretien et de responsabilités. Un appartement peut simplifier la gestion courante, à condition d’examiner les charges, les travaux votés et la santé financière de la copropriété. Le neuf limite en principe les travaux initiaux et offre un cadre de garanties. L’ancien peut proposer un emplacement établi et du cachet, mais demande une analyse plus fine des rénovations à prévoir.
Pour un investissement locatif, ne fondez pas la décision sur une rentabilité théorique. Intégrez les périodes sans locataire, les charges non récupérables, l’entretien, la fiscalité et, si nécessaire, le coût d’une gestion locative. Les dispositifs tels que le PTZ, la loi Denormandie, le Malraux ou le statut LMNP répondent à des règles précises. Vérifiez toujours votre éligibilité et l’adéquation du mécanisme à votre projet avant de l’intégrer au plan de financement.
Sécuriser l’offre d’achat et le financement
Une fois le bien identifié, la réactivité ne doit pas remplacer la méthode. Rassemblez en amont vos pièces : justificatifs de revenus, relevés de comptes, apport, situation professionnelle, crédits en cours et documents d’identité. Un dossier clair facilite les échanges avec les banques ou un courtier et donne une vision plus fiable de votre enveloppe. Il vous aide aussi à réagir sans négliger les vérifications nécessaires.
Inscrire les bonnes conditions dans le compromis
Le compromis de vente est une étape de protection, pas une simple formalité. La condition suspensive d’obtention du prêt doit correspondre à votre montage réel : montant emprunté, durée et taux maximal acceptable. Selon le bien, il peut aussi être pertinent de demander des documents complémentaires sur la copropriété, l’assainissement, l’urbanisme ou les servitudes. Le notaire est l’interlocuteur central pour vérifier le titre de propriété et sécuriser les aspects juridiques de la transaction.
Les erreurs qui fragilisent un achat immobilier en Bretagne
- Viser un prix d’achat sans inclure les frais : le financement doit couvrir l’opération dans son ensemble, y compris les travaux immédiats.
- Choisir un secteur sans tester les trajets : une distance acceptable sur une carte peut devenir pesante chaque semaine.
- Négliger l’humidité et l’exposition : un logement lumineux, ventilé et bien entretenu réduit les mauvaises surprises de confort et de budget.
- Signer sous pression : comparez les offres de prêt, relisez les documents et demandez conseil lorsque vous ne comprenez pas une clause.
- Confondre location saisonnière et revenu garanti : la saisonnalité, la réglementation locale et la gestion doivent être étudiées avant l’achat.
Un achat réussi repose sur un alignement concret : mensualité supportable, emplacement cohérent, état du bien maîtrisé et projet de vie durable. Cette préparation transforme la recherche immobilière en Bretagne en décision éclairée plutôt qu’en pari.

- Réussir son achat immobilier en Bretagne : cadrer son budget, choisir la bonne zone et sécuriser son projet - 27 septembre 2026
- Parties communes dégradées : comment rappeler les règles au locataire sans aggraver le conflit - 26 septembre 2026
- Acheter à Marseille : comparez les quartiers, les coûts et la copropriété avant de signer - 25 septembre 2026
Articles qui pourraient vous intéresser :
 Vendre à un promoteur : comment obtenir 30 % de plus-value et réduire vos impôts
 Isolation extérieure en copropriété : quand le ravalement impose des travaux
 Amarris Immo : faut-il vraiment leur confier votre comptabilité immobilière ?
 Villa ou maison : comment choisir le bien idéal pour votre projet de vie ?