PACS et achat immobilier : propriétaire à deux, héritier à personne sans testament
Publié par : Éléonore Caradec — Rédactrice spécialisée en immobilier
Relu, corrigé et validé par : Celine Nicolas — Rédactrice en chef
Le PACS organise la vie à deux, mais il ne fait pas automatiquement du partenaire un héritier. Lors d’un achat immobilier, plusieurs décisions doivent être prises avant la signature : la répartition de la propriété, le financement du crédit et la protection du partenaire en cas de décès. Une rédaction imprécise dans l’acte d’achat peut entraîner des difficultés lors d’une séparation, d’une succession ou d’une revente.
Le régime du PACS détermine à qui appartient le bien
Pour un PACS conclu ou modifié depuis 2007, le régime applicable par défaut est celui de la séparation des patrimoines. Chacun reste propriétaire des biens achetés avant ou pendant le PACS, sauf acquisition réalisée ensemble. Le fait d’habiter dans le logement, de participer aux dépenses courantes ou de financer des travaux ne suffit pas, à lui seul, à devenir propriétaire.
Décès du partenaire de Pacs : succession et droits du survivant | Découvrez les règles officielles sur l’héritage, le testament et l’exonération de droits de succession du partenaire pacsé survivant.
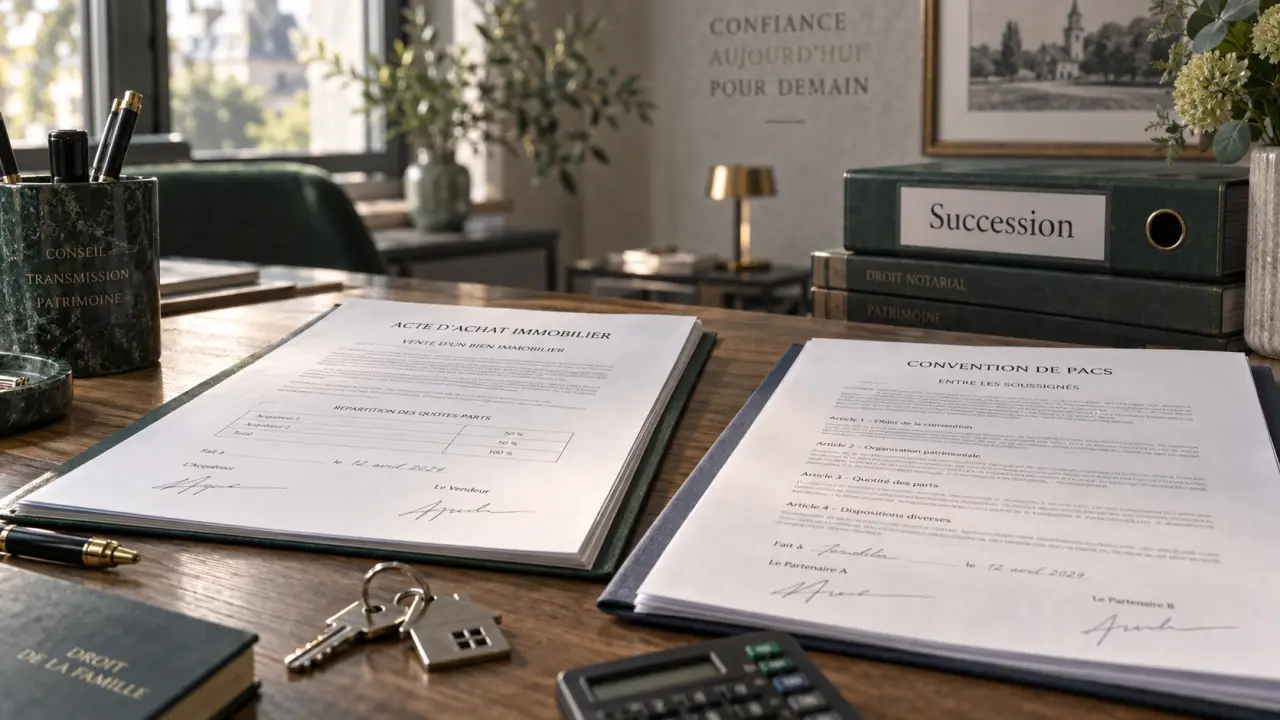
Lorsqu’un couple pacsé achète un logement à deux, le notaire indique dans l’acte les quotes-parts d’acquisition. Elles peuvent être égales, avec 50 % pour chacun, ou correspondre à l’apport et au financement prévus : 70 % pour l’un et 30 % pour l’autre, par exemple. Ces proportions déterminent les droits de chacun lors de la revente, sauf accord ultérieur formalisé.
Une indivision choisie, et non supposée
L’achat commun crée généralement une indivision : chaque partenaire possède une fraction du logement. Le couple peut aussi choisir un régime d’indivision dans la convention de PACS. Cette option doit être examinée avec attention, car elle peut conduire à considérer certains biens acquis pendant le PACS comme appartenant pour moitié à chacun, même lorsque les financements sont différents.
Avant de signer, il faut distinguer trois questions souvent confondues : qui apporte l’épargne, qui rembourse le prêt et qui devient propriétaire. Ces éléments peuvent coïncider, mais ce n’est pas obligatoire. L’acte authentique reste le document de référence pour établir les droits de chacun sur le bien.
Répartir le prix et le crédit sans créer de déséquilibre
Un achat à 50/50 est simple sur le papier, mais il n’est pas toujours cohérent avec le financement du projet. Si un partenaire verse un apport nettement supérieur ou prend seul en charge une part importante du prêt, une propriété répartie à parts égales peut résulter d’un choix volontaire de partage. Elle ne doit pas être retenue par automatisme.
| Situation | Point à prévoir dans l’achat |
|---|---|
| Apport identique et remboursement équivalent | Une répartition à 50/50 est généralement cohérente. |
| Apport très différent | Adapter les quotes-parts ou organiser une reconnaissance de dette avec un professionnel. |
| Un seul partenaire emprunte | Préciser la propriété du bien et l’origine des fonds. L’autre partenaire n’acquiert pas de droit par le seul paiement des charges. |
| Prêt signé à deux | Vérifier l’étendue de l’engagement auprès de la banque, souvent solidaire selon le contrat. |
Le prêt engage les emprunteurs, pas seulement le couple
Lorsque les deux partenaires signent le crédit immobilier, la banque peut demander le remboursement selon les conditions prévues au contrat, y compris si le PACS prend fin. Une séparation ne met donc pas fin au prêt. Il faut prévoir une solution concrète : vendre le logement, racheter la part de l’autre partenaire ou maintenir temporairement l’indivision avec un accord écrit.
La convention d’indivision peut compléter l’acte d’achat. Elle peut organiser la répartition des charges, la gestion du logement, les décisions relatives aux travaux et les modalités de sortie. Elle ne remplace pas l’évaluation des capacités financières de chacun. La mensualité, l’assurance emprunteur, la taxe foncière, les charges de copropriété et le budget de rénovation doivent être pris en compte.
Il est également préférable de conserver dès l’origine les justificatifs des apports, des virements exceptionnels et des remboursements effectués par chacun. Cette traçabilité financière évite de devoir reconstituer plusieurs années plus tard l’origine des sommes versées. Elle est particulièrement utile si l’un finance une cuisine, une toiture ou un remboursement anticipé sans que ces dépenses modifient la répartition de propriété indiquée dans l’acte.
En cas de décès, le PACS ne suffit pas à transmettre le logement
La succession est le point le plus sensible lorsqu’un couple pacsé achète un bien immobilier. Le partenaire pacsé n’est pas héritier légal de son compagnon ou de sa compagne. Si l’un décède sans testament, sa quote-part du logement revient à ses héritiers : enfants, parents, frères et sœurs selon la situation familiale. Le survivant peut alors se retrouver propriétaire avec la famille du défunt.
Le testament protège la quote-part du partenaire survivant
Pour transmettre sa part du bien au partenaire pacsé, il faut rédiger un testament. Celui-ci doit respecter les droits réservés des enfants lorsqu’il y en a. Il peut léguer la pleine propriété de la quote-part disponible, ou prévoir un droit d’usage ou un usufruit selon les objectifs du couple. Le notaire peut aider à retenir une solution compatible avec la composition familiale et le patrimoine existant.
Le partenaire pacsé qui reçoit un legs testamentaire est exonéré de droits de succession. Cet avantage fiscal ne s’applique toutefois que si la transmission a été prévue. L’exonération ne crée aucun droit à hériter en l’absence de testament.
Le droit temporaire au logement ne remplace pas une transmission
Le partenaire survivant peut bénéficier, sous conditions, d’un droit temporaire de jouissance gratuite du logement qui constituait sa résidence principale pendant un an après le décès. Cette protection lui laisse un délai pour s’organiser, mais elle ne lui donne pas la propriété du bien. Elle ne remplace donc pas une anticipation successorale lorsque le couple souhaite que le survivant reste durablement dans le logement.
Prévoir aussi la séparation et la revente du bien
La rupture d’un PACS est plus simple qu’un divorce sur le plan administratif, mais elle ne règle pas automatiquement le sort d’un logement détenu en indivision. Les anciens partenaires doivent décider ensemble de vendre le bien, de le conserver ou de faire racheter les parts de l’un par l’autre. Tant que le prêt existe, la banque doit également accepter toute désolidarisation éventuelle.
Si l’un souhaite garder le logement, il peut racheter la quote-part de l’autre. Cette opération est appelée rachat de soulte. La valeur retenue dépend habituellement de l’estimation du bien, du capital restant dû et des droits de propriété indiqués dans l’acte. Une nouvelle capacité d’emprunt est souvent nécessaire pour reprendre seul le crédit.
- Relire la convention de PACS avant l’achat et identifier le régime patrimonial applicable.
- Définir les quotes-parts selon un accord réellement assumé par les deux partenaires.
- Conserver les preuves d’apport, de remboursement et de dépenses exceptionnelles.
- Envisager une convention d’indivision lorsque la gestion future doit être encadrée.
- Rédiger un testament si chacun souhaite protéger l’autre en cas de décès.
- Faire valider le montage par le notaire avant de signer un compromis ou une offre de prêt.
Anticiper ces décisions ne traduit pas un manque de confiance. Cela permet de limiter les conflits financiers et de définir clairement les droits de chacun dans le projet immobilier. Le PACS organise la vie du couple, mais l’acte d’achat, la convention d’indivision et le testament déterminent sa protection réelle face à la séparation comme au décès.

- Une disposition de cadres muraux réussie repose sur l’équilibre, pas sur l’accumulation - 29 septembre 2026
- PACS et achat immobilier : propriétaire à deux, héritier à personne sans testament - 28 septembre 2026
- Réussir son achat immobilier en Bretagne : cadrer son budget, choisir la bonne zone et sécuriser son projet - 27 septembre 2026
Articles qui pourraient vous intéresser :
 Acheter une maison construite par un particulier : les 3 pièges juridiques qui menacent votre investissement
 Payer seul le crédit immobilier en indivision : 3 risques financiers et comment protéger vos droits
 Curage de bâtiment : scarification, hydrodémolition ou percussion, quelle méthode choisir ?
 Document d’arpentage : 3 étapes pour diviser votre parcelle sans erreur fiscale