Dispositif LMNP : conditions, fiscalité et démarches pour se lancer
Publié par : Éléonore Caradec — Rédactrice spécialisée en immobilier
Le dispositif LMNP permet à un particulier de louer un logement meublé sous le statut de loueur en meublé non professionnel. Les loyers sont imposés dans la catégorie des bénéfices industriels et commerciaux, avec un choix possible entre un abattement forfaitaire et la déduction des charges réelles. L’activité reste non professionnelle tant que les recettes annuelles du foyer ne dépassent pas le seuil applicable ou ne dépassent pas ses autres revenus d’activité.
Appartement ancien, logement neuf ou résidence services : le statut ne dépend pas d’un programme immobilier particulier. Son intérêt dépend surtout du montant des recettes, des frais supportés et de la durée envisagée avant la revente.
Qu’est-ce que le statut LMNP et à qui s’adresse-t-il ?
Le LMNP n’est pas une loi autonome ni une réduction d’impôt accordée à l’achat. C’est un statut fiscal lié à une activité de location meublée exercée à titre non professionnel. Il peut concerner un propriétaire qui loue un seul appartement comme un foyer qui possède plusieurs logements, sous réserve de respecter les critères applicables aux recettes.
La location peut être proposée à l’année ou pour de courts séjours, avec des seuils et abattements de micro-BIC différents dans le second cas.
Quel plafond de recettes pour rester LMNP ?
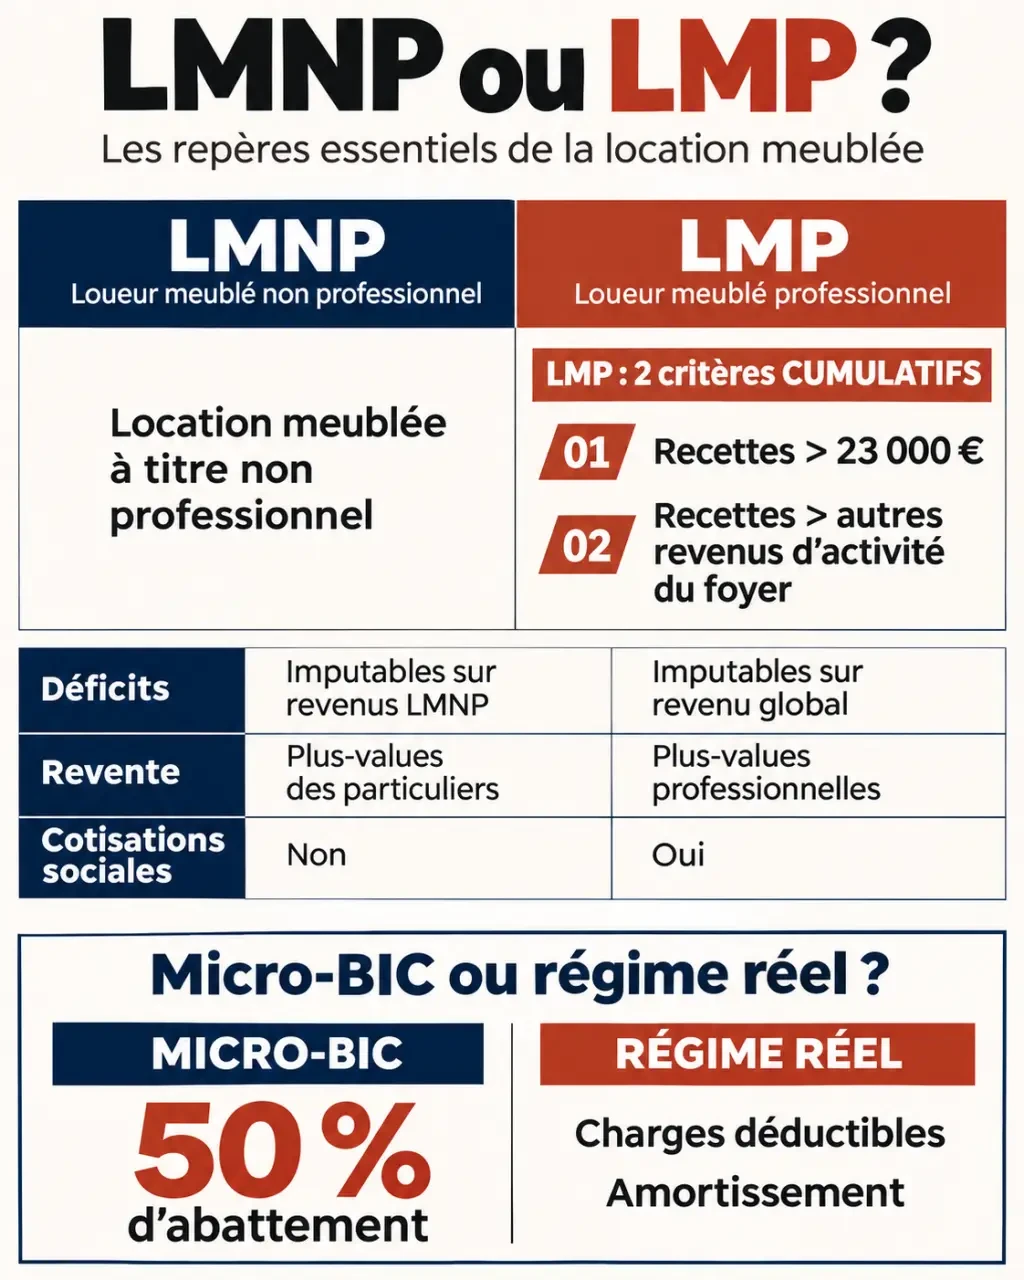
Le passage en location meublée professionnelle, ou LMP, intervient lorsque deux conditions sont réunies pour le foyer fiscal : les recettes annuelles de location meublée dépassent 23 000 € et elles excèdent les autres revenus d’activité retenus pour cette comparaison. Si l’une de ces conditions n’est pas remplie, l’activité reste non professionnelle.
- Avec 18 000 € de loyers annuels, le seuil de recettes n’est pas dépassé : le foyer reste LMNP.
- Avec 28 000 € de loyers et 40 000 € d’autres revenus d’activité retenus, le second critère n’est pas rempli : le foyer reste LMNP.
- Avec 28 000 € de loyers et 20 000 € d’autres revenus d’activité retenus, les deux critères sont remplis : le foyer relève du LMP.
Le seuil de recettes n’est donc pas, à lui seul, un plafond absolu de loyers en LMNP.
Quels biens louer avec le dispositif LMNP ?
Une maison, un appartement ou une chambre peuvent être concernés, dans le neuf comme dans l’ancien. Le statut peut aussi s’appliquer à un logement situé dans une résidence avec services, par exemple pour étudiants ou seniors, ou à certains hébergements touristiques. Ce n’est pas l’étiquette de la résidence qui suffit : le bien doit être loué meublé et l’activité doit remplir les conditions du statut.
Pour une location à l’année, le logement doit respecter les règles de décence. Un logement autorisé à la location classique n’est pas automatiquement utilisable en location touristique, qui relève de règles distinctes.
La liste de mobilier à prévoir
Un meublé ne se limite pas à un lit et à une table. Le locataire doit pouvoir s’y installer avec ses effets personnels, dormir et préparer ses repas. Pour un logement constituant sa résidence principale, prévoyez notamment :
- une literie avec couette ou couverture et un dispositif occultant dans les chambres ;
- des plaques de cuisson, un four ou un four à micro-ondes, un réfrigérateur et un congélateur ou compartiment de congélation ;
- de la vaisselle en nombre suffisant et des ustensiles de cuisine ;
- une table, des sièges, des étagères de rangement et des luminaires ;
- du matériel d’entretien adapté aux caractéristiques du logement.
Un inventaire joint au bail permet de constater ce qui est fourni à l’entrée et de comparer son état au départ du locataire.
Micro-BIC ou régime réel : quelle fiscalité choisir ?
Les loyers meublés relèvent des bénéfices industriels et commerciaux, ou BIC, et non des revenus fonciers. Le micro-BIC simplifie le calcul imposable. Le réel demande une comptabilité plus détaillée, mais tient compte des dépenses et de l’amortissement.
| Critère | Micro-BIC | Régime réel |
|---|---|---|
| Calcul du revenu imposable | Abattement forfaitaire sur les recettes | Recettes diminuées des charges déductibles et des amortissements admis |
| Location meublée longue durée | Abattement de 50 % lorsque le régime s’applique | Pas d’abattement forfaitaire |
| Justificatifs et suivi | Déclaration simplifiée des recettes | Comptabilité et suivi des dépenses et amortissements |
| Profil à étudier | Frais limités et recherche de simplicité | Charges importantes ou intérêt de l’amortissement |
Le micro-BIC est soumis à des plafonds de recettes qui dépendent notamment de la nature de la location. Ils sont distincts des critères qui séparent le LMNP du LMP : rester non professionnel ne garantit donc pas l’accès au micro-BIC. Les seuils et abattements diffèrent notamment pour les meublés de tourisme : l’abattement indiqué ci-dessus ne doit pas être appliqué automatiquement à toute location de courte durée.
Exemple : comparer les montants imposables
Pour une location meublée longue durée générant 12 000 € de recettes annuelles, le micro-BIC avec l’abattement indiqué conduit à retenir 6 000 € avant application de l’impôt et des prélèvements concernés.
Au réel, supposons 4 000 € de charges déductibles et 3 000 € d’amortissement admis pour l’année. Le résultat serait alors de 5 000 €. Dans cet exemple simplifié, le réel réduit davantage la base imposable, mais il faut aussi tenir compte du coût de la comptabilité et des conséquences à la vente.
Quelles charges peut-on déduire au réel ?
Les dépenses liées à la location peuvent comprendre les intérêts d’emprunt, l’assurance, certains frais de gestion, les charges de copropriété supportées par le propriétaire, la taxe foncière ou encore les dépenses d’entretien. Leur traitement dépend de leur nature : une dépense ne se déduit pas nécessairement en une seule fois. Conservez les factures et distinguez les dépenses personnelles de celles qui concernent le logement loué.
Le remboursement du capital emprunté n’est pas une charge déductible. Il pèse pourtant sur la trésorerie : un résultat fiscal faible ne signifie donc pas forcément que les loyers couvrent toutes les mensualités.
Comment fonctionne l’amortissement ?
L’amortissement répartit comptablement le coût de certains éléments sur leur durée d’utilisation. Il peut concerner le mobilier et les différentes parties du bâtiment. Le terrain, lui, ne s’amortit pas. Ce calcul ne correspond pas à une somme versée chaque année : il traduit une dépréciation comptable et peut diminuer le résultat imposable.
L’amortissement déductible est encadré : il ne peut pas, à lui seul, créer ou aggraver un déficit. La part non déduite peut être reportée dans les conditions applicables. Les déficits LMNP provenant des charges, eux, sont reportables pendant 10 ans sur les revenus de location meublée non professionnelle, et non librement sur l’ensemble des revenus du foyer.
LMNP ou LMP : quelles différences concrètes ?
| Point de comparaison | LMNP | LMP |
|---|---|---|
| Critères de recettes | Au moins une des deux conditions du LMP n’est pas remplie | Les deux conditions de recettes présentées ci-dessus sont remplies |
| Déficits | Report sur les revenus LMNP pendant 10 ans | Imputation sur le revenu global sous conditions |
| Vente | Régime des plus-values immobilières des particuliers en principe | Régime des plus-values professionnelles |
| Protection sociale | Les obligations dépendent notamment du type de location et des recettes | Activité susceptible d’entraîner des cotisations sociales |
Déclarer le début de votre activité LMNP via le guichet de l’INPI | Découvrez quand débute votre activité de location meublée non professionnelle et le délai de quinze jours pour la déclarer.
Le statut fiscal ne se résume pas à lui seul aux obligations sociales. En particulier, une activité de location de courte durée peut avoir ses propres conséquences sociales même si le bailleur est non professionnel fiscalement.
Que se passe-t-il à la revente ?
Une faible imposition des loyers ne garantit pas une faible imposition à la sortie. En LMNP, la vente relève en principe du régime des plus-values immobilières des particuliers. La durée de détention entre notamment en compte dans le calcul de l’imposition.
Avant l’achat, comparez donc deux horizons : le revenu disponible pendant la location et le produit net estimé à la vente. Intégrez le prix d’achat, les frais d’acquisition, les travaux, le mobilier, les charges annuelles et le capital restant dû.
Quelles démarches pour démarrer en LMNP ?
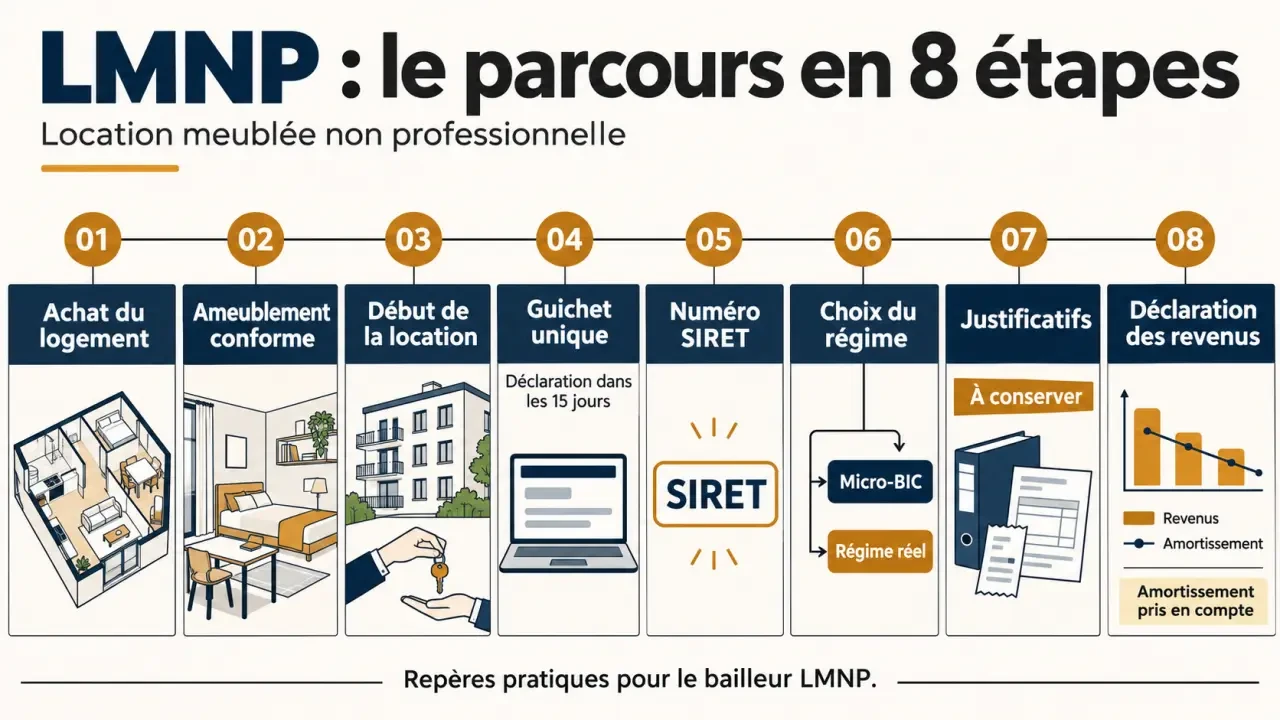
- Préparer le logement : contrôler sa décence, installer le mobilier nécessaire et établir un inventaire.
- Déclarer le début d’activité : effectuer la formalité sur le guichet unique des entreprises dans les 15 jours suivant le début de la location. L’inscription permet d’obtenir un numéro SIRET.
- Choisir son régime fiscal : comparer le forfait et le réel à partir des recettes et frais prévus, puis formuler l’option nécessaire si le réel est retenu.
- Organiser le suivi : conserver les loyers encaissés, factures et relevés, puis déclarer les recettes ou le résultat selon le régime applicable.
- Budgéter les autres coûts : intégrer notamment l’assurance, l’entretien, la gestion éventuelle et la cotisation foncière des entreprises lorsqu’elle est due.
Une location touristique peut exiger en plus une déclaration en mairie ou une autorisation, selon la commune et le logement.
Neuf, ancien ou résidence services : comment choisir ?
Dans l’ancien, le prix d’achat peut être plus accessible, mais des travaux et une remise à niveau énergétique peuvent s’ajouter au budget. Les frais d’acquisition sont généralement de l’ordre de 7 à 8 % du prix. Dans le neuf, ils sont souvent autour de 2 à 3 %, mais le prix d’achat peut être plus élevé.
En résidence services, un bail commercial peut confier l’exploitation à un gestionnaire. Le propriétaire délègue ainsi une partie de la gestion et perçoit les loyers prévus au contrat. Cette organisation ne supprime pas le risque : les paiements dépendent aussi de la solidité de l’exploitant. Lisez les clauses sur la répartition des charges et travaux, la révision du loyer et les conditions de renouvellement du bail.
Une récupération de TVA est possible sous conditions dans certaines résidences services ; elle ne constitue pas un avantage automatique de tout achat neuf en LMNP.
Le bon critère de choix : partez du loyer réaliste pour le secteur, retirez les frais récurrents et une réserve pour les périodes sans locataire, puis comparez ce solde aux mensualités de financement. Étudiez ensuite la fiscalité et la revente.
- Dispositif LMNP : conditions, fiscalité et démarches pour se lancer - 22 novembre 2026
- Achat immobilier à Paris : appartements, prix et quartiers - 21 novembre 2026
- Diagnostic structurel : obligation, immeubles concernés et démarches - 20 novembre 2026
Articles qui pourraient vous intéresser :
 Bungalow préfabriqué : 15 m² d’espace opérationnel prêt à l’emploi en une matinée
 Surélévation de maison : comment agrandir votre surface sans braver le droit de voisinage ?
 Dossier de récolement : 3 exemplaires et 1 retenue financière pour garantir la conformité
 Où acheter un appartement en banlieue proche de Paris, entre prix au m², transports et qualité de vie ?