Dépôt de garantie achat immobilier : versez-le au séquestre, jamais directement au vendeur
Publié par : Éléonore Caradec — Rédactrice spécialisée en immobilier
Relu, corrigé et validé par : Celine Nicolas — Rédactrice en chef
Lors de la signature d’un compromis ou d’une promesse de vente, le dépôt de garantie rassure le vendeur sur le sérieux de l’acquéreur. Pour l’acheteur, il représente toutefois une somme parfois importante à immobiliser. Son montant, son destinataire et ses conditions de restitution doivent donc être prévus clairement dans l’avant-contrat avant tout versement.
Un engagement financier utile, mais pas légalement obligatoire
Le dépôt de garantie pour un achat immobilier est une somme versée par l’acquéreur au moment de l’avant-contrat. Il ne correspond pas au prix du bien. Il sécurise l’engagement des parties pendant la période qui sépare le compromis ou la promesse de vente de la signature de l’acte authentique.
Calcul du dépôt de garantie immobilier
Estimez le montant du dépôt et le solde du prix de vente restant à régler, hors frais d’acquisition.
Le taux du dépôt est négocié entre les parties. Cette simulation fournit un résultat arithmétique indicatif et ne détermine pas les conséquences juridiques d’une éventuelle annulation.
Aucune obligation légale générale n’impose ce versement et aucun montant minimal n’est fixé par la loi. Le vendeur peut donc accepter une offre sans dépôt, tandis que l’acquéreur peut demander à en réduire le montant. En pratique, le dépôt reste fréquent, car il matérialise la volonté d’acheter et limite le risque d’un désistement sans motif valable.
Pourquoi le dépôt est-il demandé ?
Après la signature de l’avant-contrat, le bien est généralement retiré du marché. Le vendeur cesse de rechercher un autre acquéreur, pendant que l’acheteur réalise ses démarches de financement, d’assurance et de vérification. Le dépôt établit un équilibre entre les parties : le vendeur bénéficie d’une garantie financière, tandis que l’acquéreur reste protégé par son délai de rétractation et les conditions suspensives prévues au contrat.
Le montant se négocie avant la signature
Le montant habituellement rencontré se situe entre 5 et 10 % du prix de vente hors frais de notaire. Pour un bien vendu 250 000 €, un dépôt de 5 % représente 12 500 €. À 8 %, il atteint 20 000 €. Cette somme est ensuite déduite du solde à régler lors de la vente définitive. Avec un dépôt de 8 %, il reste donc 92 % du prix à payer le jour de la signature, hors frais d’acquisition.
Un apport limité, un projet entièrement dépendant d’un crédit ou des délais bancaires incertains peuvent justifier une négociation. Il vaut mieux expliquer sa situation avant la signature que d’accepter un montant qui fragilise sa trésorerie. Un paiement en plusieurs fois n’est possible que si le vendeur l’accepte expressément et si cette modalité figure dans l’avant-contrat.
Où vont les fonds et à quel moment les verser ?
Le dépôt est généralement demandé lors de la signature du compromis de vente ou de la promesse. Il peut être réglé par virement bancaire ou, selon les pratiques du professionnel, par chèque. Le point essentiel ne tient pas uniquement au moyen de paiement : il concerne surtout l’identité de la personne qui reçoit les fonds.
Promesse de vente : droits, délais et obligations | Consultez les informations officielles à jour sur la promesse de vente d’un logement existant, notamment le délai de rétractation de 10 jours pour l’acquéreur non professionnel.
Le compte séquestre protège acheteur et vendeur
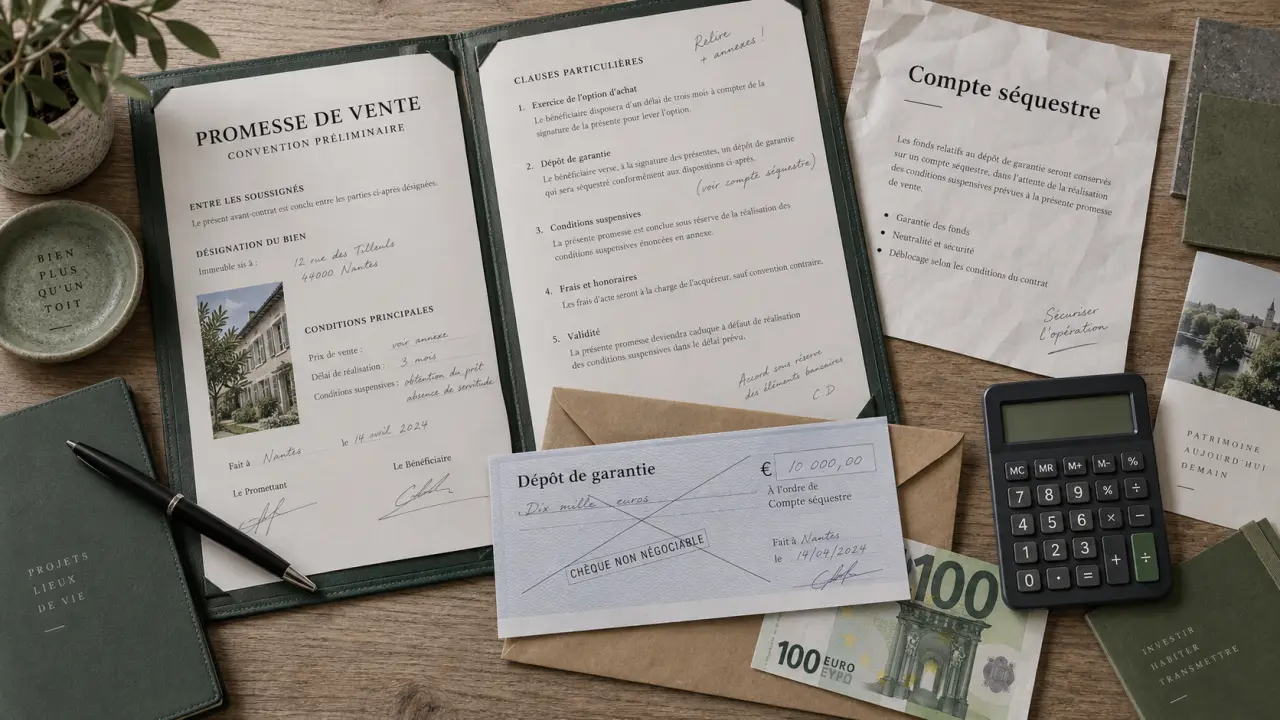
Le versement doit de préférence être effectué chez un notaire ou auprès d’un agent immobilier habilité à séquestrer les fonds. La somme est alors placée sur un compte séquestre, distinct du patrimoine personnel du vendeur. Elle est encaissée sur le plan bancaire, mais elle ne lui est pas remise librement. Le dépositaire la conserve jusqu’à la réalisation de la vente, son annulation ou le règlement d’un éventuel litige.
Dans une vente entre particuliers, remettre directement l’argent au vendeur est une pratique à éviter. En cas de désaccord, de rétractation ou d’échec du prêt, récupérer la somme peut devenir plus complexe. Le notaire assure la traçabilité du virement, vérifie les clauses du contrat et ne débloque les fonds que lorsque leur sort est établi juridiquement.
Le dépôt reste immobilisé tant que la vente n’est pas réitérée, alors que les dépenses du projet continuent : frais de dossier bancaire, diagnostics complémentaires, déménagement ou travaux à anticiper. Avant de fixer le taux, conservez une réserve de liquidités et demandez au notaire un calendrier précis des appels de fonds.
Dans quels cas le dépôt de garantie est-il restitué ?
La restitution dépend du motif d’annulation et des clauses écrites dans l’avant-contrat. La protection de l’acquéreur est forte lorsqu’il exerce un droit prévu par la loi ou lorsqu’une condition suspensive ne se réalise pas dans les conditions convenues.
| Situation | Sort habituel du dépôt | Point à vérifier |
|---|---|---|
| Rétractation de l’acquéreur non professionnel dans les 10 jours | Restitution intégrale | Respecter le délai et notifier la rétractation selon les modalités prévues |
| Refus de prêt conforme à la condition suspensive | Restitution intégrale | Fournir les justificatifs bancaires demandés |
| Exercice d’un droit de préemption ou autre condition suspensive non réalisée | Restitution intégrale | Relire précisément la clause concernée |
| Vente signée | Déduction du prix final | Vérifier le décompte établi avant l’acte authentique |
| Désistement sans motif prévu au contrat | Conservation possible au profit du vendeur | Les conséquences dépendent de la clause pénale et du litige éventuel |
Rétractation et refus de prêt : deux protections différentes
L’acquéreur non professionnel bénéficie d’un délai de rétractation de 10 jours après la notification ou la remise de l’avant-contrat. Pendant cette période, il peut renoncer à son achat sans justifier sa décision. Le dépôt doit alors être remboursé. Le professionnel dépositaire dispose de 21 jours à compter du lendemain de la rétractation pour le restituer.
Après ce délai, la condition suspensive d’obtention du prêt devient déterminante. Si la banque refuse le crédit demandé selon les caractéristiques prévues au compromis, l’acquéreur peut être libéré de la vente et récupérer son dépôt. Les caractéristiques concernées peuvent porter sur le montant, la durée, le taux ou l’apport. Le compromis demande souvent au moins 2 refus bancaires. Il faut donc respecter les délais de demande de prêt et transmettre les preuves exigées.
Le désistement injustifié peut coûter cher
Changer d’avis après le délai de rétractation, alors que toutes les conditions suspensives sont réalisées, expose l’acquéreur à la conservation du dépôt par le vendeur à titre de dédommagement. Cette conséquence n’est pas automatique dans toutes les situations. Elle dépend du contenu de l’avant-contrat, notamment de la clause pénale, et de l’analyse du motif invoqué.
Le vendeur ne peut pas décider seul du sort des fonds. En cas de contestation, le séquestre conserve la somme jusqu’à un accord écrit entre les parties ou, si nécessaire, jusqu’à une décision du tribunal judiciaire. Il est préférable d’adresser rapidement ses justificatifs au notaire et de demander une réponse écrite sur les conditions de déblocage.
Ne pas confondre dépôt, acompte, indemnité et frais de notaire
Ces termes désignent des mécanismes distincts. Le dépôt de garantie est la somme séquestrée dans le cadre d’un avant-contrat et imputée sur le prix si la vente aboutit. Le mot acompte désigne plus largement un paiement partiel sur un prix. Dans l’usage immobilier, il est parfois employé à tort pour parler du dépôt.
Dans une promesse unilatérale de vente, l’acquéreur dispose d’une option d’achat. L’indemnité d’immobilisation rémunère alors l’exclusivité accordée par le vendeur pendant la durée de l’option. Son régime et ses effets ne se confondent pas nécessairement avec ceux d’un dépôt versé lors d’un compromis synallagmatique.
Les frais de notaire, aussi appelés frais d’acquisition, correspondent à un autre budget. Ils comprennent notamment les droits de mutation, les débours et les émoluments. Dans l’ancien, ils représentent environ 7 à 8 % du prix de vente, contre environ 2 à 3 % dans le neuf ou en VEFA. Ils s’ajoutent au prix du bien, alors que le dépôt vient en déduction de celui-ci.
Avant de signer, demandez au notaire de vérifier le montant du dépôt, l’identité du séquestre, les délais liés au prêt, les justificatifs attendus et les conditions de restitution. Cette vérification permet de savoir où vont les fonds et dans quelles situations ils pourront être rendus ou imputés sur le prix final.

- Achat immobilier à Lille : bâtissez votre budget avant de choisir votre quartier - 4 octobre 2026
- Dépôt de garantie achat immobilier : versez-le au séquestre, jamais directement au vendeur - 3 octobre 2026
- Colle et joint pour carrelage : le bon choix évite les fissures et les décollements - 2 octobre 2026
Articles qui pourraient vous intéresser :
 Constructeur ou maître d’œuvre : sécurité du prix ferme ou liberté architecturale ?
 Ravalement de façade : entre obligation décennale et réalité du terrain, quand agir ?
 Crépi ou enduit extérieur : 3 critères techniques pour faire le bon choix
 Logement social : PLAI, PLUS ou PLS, comment fonctionnent les catégories et les loyers